El riesgo país argentino volvió a superar los 900 puntos y cerró la última semana en 939 unidades, de acuerdo con el último dato informado del indicador que elabora JP Morgan.
Economía
Riesgo país: por qué volvió a superar los 900 puntos y cómo puede afectar al país
El riesgo país cerró la última semana en 939 puntos básicos, su nivel más alto en más de un año. La suba refleja el mayor rendimiento que los inversores exigen por los bonos argentinos y vuelve a poner el foco en las necesidades de financiamiento para 2027, el acceso al crédito y la disponibilidad de dólares.
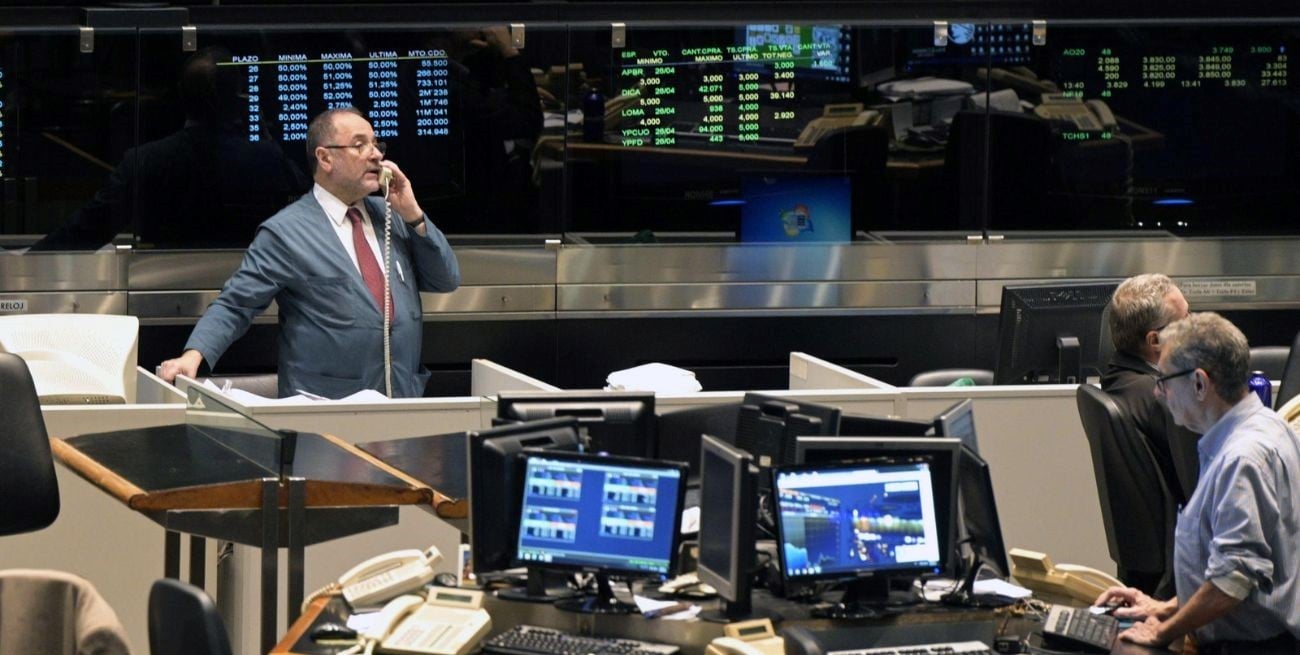
El registro representa un incremento del 64,4% en lo que va de 2026 y reavivó las dudas sobre las condiciones en las que el país podría conseguir financiamiento en los mercados internacionales.
La cifra suele aparecer en los informes económicos, pero no siempre resulta sencillo entender qué representa. En términos simples, mide cuánto más rendimiento exigen los inversores para comprar deuda argentina en dólares en comparación con los bonos del Tesoro de Estados Unidos, que se utilizan como referencia de menor riesgo.
Por eso, cuando el indicador sube, no significa que la Argentina haya entrado en cesación de pagos ni que exista un incumplimiento inmediato. Sí señala que el mercado percibe un mayor riesgo y que, si el Estado necesitara emitir deuda en esas condiciones, debería ofrecer intereses más altos para atraer compradores.

Qué mide el riesgo país y por qué volvió a subir
El indicador conocido como riesgo país se calcula a partir de la diferencia entre el rendimiento de los bonos soberanos de un país y el de títulos estadounidenses de características similares. Esa distancia se expresa en puntos básicos: cada 100 puntos equivalen a un punto porcentual.
Así, un riesgo país de 939 puntos representa una diferencia de 9,39 puntos porcentuales respecto de la tasa de referencia estadounidense. No quiere decir que todos los créditos que tome la Argentina vayan a tener exactamente ese costo, sino que muestra la prima adicional que el mercado exige por mantener bonos argentinos.
El indicador se mueve principalmente cuando cambian los precios de esos títulos. Si los inversores venden bonos argentinos y sus cotizaciones bajan, el rendimiento que ofrecen aumenta. Esa diferencia frente a los bonos estadounidenses se amplía y, en consecuencia, también sube el riesgo país.
En la evolución reciente confluyen factores externos y locales. Entre los primeros se encuentran los cambios en las condiciones financieras internacionales y la mayor cautela de los inversores frente a los activos de mercados emergentes.
En el plano argentino, el comportamiento de los bonos también está vinculado con las expectativas sobre la continuidad del programa económico, la capacidad de acumular divisas y el escenario político de cara a 2027.
Por eso, el número no debe interpretarse como una medición aislada ni como una predicción automática de una crisis. Es una referencia del precio que el mercado le asigna al riesgo de prestar dinero al país y puede cambiar con las expectativas y las condiciones financieras.

Qué pasa con la deuda de 2027 y cómo puede repercutir en el crédito y el dólar
Uno de los puntos que siguen los inversores son los compromisos de deuda que deberá afrontar el Tesoro durante 2027. En el Programa Financiero presentado en julio, el Ministerio de Economía calculó necesidades de financiamiento en moneda extranjera por 24.900 millones de dólares para ese año.
De acuerdo con ese documento oficial, el monto se compone de 15.700 millones de dólares en vencimientos de capital y otros 9.200 millones en intereses. Dentro de los pagos de capital se incluyen obligaciones con el Fondo Monetario Internacional, bonos Bonares y Globales, y compromisos con otros organismos internacionales.
El mismo programa plantea fuentes para cubrir esas necesidades por un total equivalente a 24.900 millones de dólares. Entre ellas figuran el saldo financiero previsto para 2026, compras de dólares al Banco Central, desembolsos de organismos internacionales, emisiones de deuda en el mercado local y privatizaciones. El Ministerio sostiene que, con esos recursos, el esquema de financiamiento para 2027 está cubierto.
Sin embargo, la evolución del riesgo país es relevante porque condiciona una de esas alternativas: la posibilidad de volver a colocar deuda en los mercados.
Cuando el indicador se mantiene elevado, el financiamiento voluntario se encarece y puede resultar más difícil conseguir inversores dispuestos a prestar dinero a tasas que el Gobierno considere sostenibles.
El efecto también puede alcanzar a las empresas argentinas. Si aumenta el costo de financiamiento para el país, las compañías pueden enfrentar condiciones más exigentes cuando buscan emitir obligaciones negociables o tomar préstamos en dólares. Eso puede limitar proyectos de inversión y reducir una fuente de ingreso de divisas.
En el mercado cambiario, la relación es indirecta. Un riesgo país alto puede alimentar la cautela de los inversores, dificultar el ingreso de capitales y aumentar la demanda de cobertura en moneda extranjera.
Sin embargo, no determina por sí solo el precio del dólar: también influyen la oferta y la demanda de divisas, las reservas del Banco Central, el comercio exterior y las decisiones de política económica.
En ese contexto, el desafío para la Argentina será sostener las fuentes de financiamiento previstas, cumplir con los compromisos de deuda y fortalecer la confianza de los inversores.
La evolución del indicador permitirá observar cómo valora el mercado esos avances, aunque no reemplaza el análisis de las cuentas públicas ni de la capacidad efectiva de pago del país.
Sobre el Autor
#TEMAS: