La Justicia federal declaró este martes la inconstitucionalidad del Decreto 759/2025, mediante el cual el Gobierno nacional había condicionado la aplicación de la Ley de Financiamiento Universitario, y ordenó al Poder Ejecutivo poner en marcha de inmediato las medidas necesarias para cumplir con la norma sancionada por el Congreso.
Desde la Justicia
Financiamiento universitario: declararon “inconstitucional” el decreto que frenó la ley
El juez federal Martín Cormick hizo lugar al amparo presentado por el CIN y la UBA. Consideró que el Poder Ejecutivo utilizó un mecanismo que, en los hechos, funcionó como un nuevo veto a una ley que el Congreso había ratificado con mayoría agravada. Ordenó aplicar la norma.
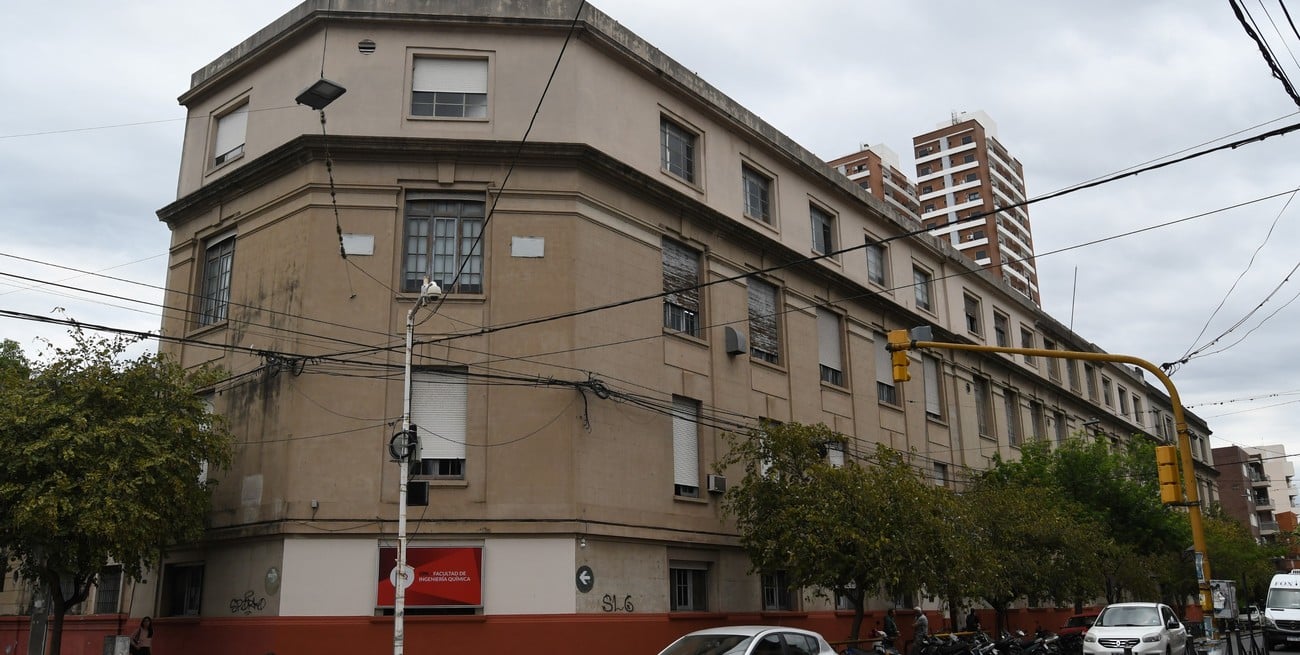
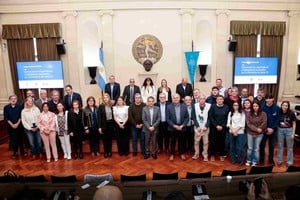
La decisión fue tomada por el juez Martín Cormick, titular del Juzgado Contencioso Administrativo Federal N° 11, al resolver el amparo colectivo promovido por el Consejo Interuniversitario Nacional (CIN) y la Universidad de Buenos Aires (UBA). El magistrado dispuso el “cumplimiento inmediato de la Ley de financiamiento universitario con el dictado de las normas reglamentarias y ejecutorias necesarias a tal fin”.

El fallo representa un nuevo capítulo en la extensa disputa entre las universidades nacionales y el Gobierno por la aplicación de la Ley 27.795. La norma había sido vetada por el presidente Javier Milei, pero el Congreso rechazó el veto y volvió a insistir con su sanción con las mayorías especiales previstas por la Constitución.
Después de esa insistencia legislativa, el Poder Ejecutivo promulgó la ley mediante el Decreto 759/2025, pero incorporó una condición que, en los hechos, impedía su ejecución: estableció que las disposiciones vinculadas con el financiamiento quedarían supeditadas a que se determinaran las fuentes específicas de recursos y se incorporaran las partidas correspondientes al presupuesto nacional, al igual que ocurrió con la ley de Emergencia en Discapacidad. Ese mecanismo fue precisamente el que Cormick cuestionó en su sentencia.
El argumento central
Uno de los principales fundamentos jurídicos del fallo es que, una vez que el Congreso rechazó el veto presidencial y volvió a aprobar la ley con los dos tercios de los votos en ambas cámaras, el Poder Ejecutivo no podía introducir una nueva instancia para suspender su aplicación.
Para el magistrado, el decreto terminó funcionando como una suerte de “veto” por otra vía. El juez sostuvo que el Gobierno, ante la imposibilidad constitucional de volver a vetar una norma que ya había sido insistida por el Congreso, utilizó el decreto para suspender indirectamente la voluntad legislativa.
En ese sentido, consideró que el Decreto 759/2025 operó como un “mecanismo extraconstitucional” y que sus efectos configuraron “una figura de instancia de veto no prevista en la Constitución Nacional”.

El razonamiento se vincula con el artículo 83 de la Constitución Nacional, que establece el procedimiento que debe seguirse cuando el Congreso insiste con una ley luego de un veto presidencial. Según la interpretación adoptada por Cormick, una vez cumplido ese procedimiento, la Constitución no contempla una instancia posterior mediante la cual el Ejecutivo pueda suspender la vigencia efectiva de la norma.
El fallo también pone el foco en la distribución de competencias entre los poderes del Estado. Cormick recordó el artículo 75, inciso 8°, que atribuye al Congreso la fijación anual del presupuesto general de gastos y el cálculo de recursos de la administración nacional. Por esa razón, entendió que el Poder Ejecutivo no podía utilizar una cuestión vinculada con la previsión presupuestaria para neutralizar una ley sancionada por el Poder Legislativo.
Atender el financiamiento
Otro de los argumentos centrales del Gobierno había sido que la Ley 27.795 no podía aplicarse porque no establecía de manera suficiente cuáles serían las fuentes concretas para financiar las nuevas obligaciones.
Cormick también rechazó ese planteo. El juez señaló que la propia ley contiene herramientas para hacer frente a su ejecución y destacó particularmente su artículo 9°, que habilita al Poder Ejecutivo a reasignar partidas presupuestarias -con determinadas restricciones- y a utilizar recursos recaudados por encima de lo previsto.
Según el razonamiento del fallo, el Congreso ya había contemplado mecanismos para atender esa cuestión al sancionar la norma.
El juez también sostuvo que una ley posterior puede modificar o dejar sin efecto una regulación anterior y que el Congreso no queda condicionado hacia el futuro por las restricciones que haya establecido previamente sobre sus propias decisiones.
Por eso concluyó que el decreto no superaba “un test mínimo de razonabilidad”, ya que permitía suspender la aplicación de una ley que había sido ratificada por el Congreso con las mayorías agravadas que exige la Constitución.
El impacto fiscal
La cuestión presupuestaria ocupó otro capítulo importante de la sentencia. Cormick recordó que durante 2024 y 2025 no hubo una nueva Ley de Presupuesto aprobada por el Congreso y que se mantuvieron prorrogadas las partidas correspondientes al presupuesto de 2023. El Ejecutivo, además, realizó modificaciones sobre ese esquema presupuestario durante 2025.

En ese contexto, el magistrado tomó como referencia una estimación de la Oficina de Presupuesto del Congreso (OPC), según la cual el impacto fiscal de la Ley de Financiamiento Universitario durante 2025 representaba aproximadamente el “0,23% del PBI nominal proyectado”.
Para el juez, esa incidencia no podía ser presentada como un obstáculo suficiente para dejar sin aplicación una ley sancionada por el Congreso. El costo estimado, sostuvo, implicaría un ahorro “poco significativo” en relación con el presupuesto global de gastos de la Administración Pública Nacional.
El magistrado también respondió a uno de los argumentos habituales del Estado en este tipo de litigios: que las decisiones relacionadas con el presupuesto y el gasto público corresponden exclusivamente a los poderes políticos.
Cormick sostuvo que el control judicial sobre decisiones estatales con impacto presupuestario no implica, por sí mismo, una intromisión indebida de los jueces. “El control judicial de decisiones con impacto presupuestario, lejos de ser una intromisión extraordinaria, es una de las consecuencias propias de la justiciabilidad del Estado”, afirmó el magistrado.
Sobre el Autor
#TEMAS: