La Agencia de Recaudación y Control Aduanero (ARCA) volvió a modificar el calendario del Impuesto a las Ganancias y extendió el plazo para presentar la declaración jurada correspondiente al período fiscal 2025. La nueva fecha límite es el 13 de octubre de 2026, según la Resolución General 5898/2026 publicada este lunes en el Boletín Oficial.
Nueva fecha
Ganancias: ARCA prorrogó el vencimiento de la declaración jurada
La Agencia de Recaudación y Control Aduanero prorrogó hasta el 13 de octubre la presentación correspondiente al período fiscal 2025. La medida alcanza a personas humanas y sucesiones indivisas, tanto del régimen general como del régimen simplificado.
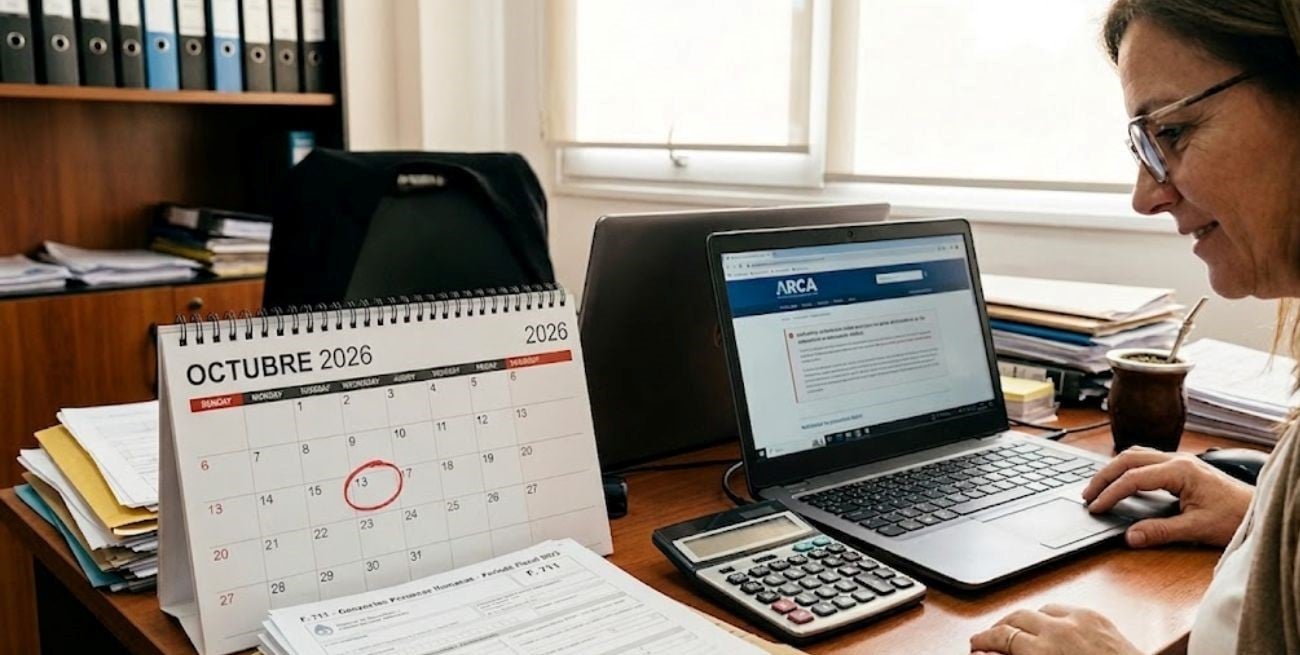
La disposición alcanza a personas humanas y sucesiones indivisas comprendidas en el régimen del impuesto, tanto quienes tributan bajo el régimen general como quienes adhirieron al Régimen de Declaración Jurada Simplificada. Se trata de una nueva modificación del calendario que había fijado como próximo vencimiento el 22 de septiembre.
Cuándo vence ahora la declaración jurada de Ganancias
Con la nueva resolución, los contribuyentes tendrán tiempo hasta el martes 13 de octubre, inclusive, para cumplir con la presentación de la declaración jurada de Ganancias correspondiente al ejercicio fiscal 2025.
La nueva fecha reemplaza al vencimiento del 22 de septiembre, que había sido establecido previamente por ARCA. Antes de esa modificación, el organismo había extendido el plazo hasta el 27 de julio y posteriormente había otorgado nuevas prórrogas. La resolución publicada este lunes constituye una nueva extensión del plazo de presentación.

ARCA fundamentó la decisión en razones vinculadas con la administración tributaria y señaló que la extensión tiene como objetivo facilitar a los contribuyentes alcanzados el cumplimiento de sus obligaciones fiscales.
Un punto importante es que la prórroga corresponde a la presentación de la declaración jurada y no modifica la fecha que había sido establecida para el pago del saldo del impuesto. De acuerdo con la nueva norma, el cuadro de vencimientos mantiene el 27 de julio de 2026 como fecha de pago del saldo correspondiente al período fiscal 2025.
De esta manera, presentación y pago quedan diferenciados. La posibilidad de presentar la declaración jurada hasta octubre no implica que se haya establecido un nuevo plazo para cancelar el saldo que eventualmente corresponda por el ejercicio 2025.
La medida se aplica de manera excepcional y modifica las fechas establecidas anteriormente por las resoluciones generales que regulaban el calendario para personas humanas y sucesiones indivisas.

Qué pasa con los anticipos de Ganancias de 2026
La resolución también incorpora una disposición relacionada con los anticipos del Impuesto a las Ganancias correspondientes al período fiscal 2026.
El mecanismo contempla una situación específica: que el sistema “Cuentas Tributarias” no ponga a disposición el importe del primer y/o segundo anticipo como consecuencia de que el contribuyente todavía no presentó la declaración jurada correspondiente al período fiscal 2025.
En esos casos, ARCA estableció que los contribuyentes y responsables deberán determinar e ingresar esos anticipos sobre la base del cálculo que surja de los datos consignados en sus propios papeles de trabajo. Es decir, la falta de disponibilidad del importe dentro del sistema no implica que la obligación quede suspendida.
La disposición apunta específicamente a evitar que la extensión del plazo para presentar la declaración jurada genere dificultades con los pagos a cuenta del ejercicio siguiente.
La nueva resolución no establece una modificación general del esquema de anticipos, sino que determina cómo deben proceder los contribuyentes cuando los importes correspondientes al primero o segundo anticipo no aparecen en el sistema por la falta de presentación de la declaración jurada de 2025.
La norma fue firmada por el director ejecutivo de ARCA, Andrés Edgardo Vázquez, el 18 de septiembre y entró en vigencia con su publicación en el Boletín Oficial, realizada este lunes 21 de septiembre.
Así, el nuevo calendario deja como principal fecha a tener en cuenta el 13 de octubre de 2026 para la presentación de la declaración jurada de Ganancias del período fiscal 2025, mientras que el pago del saldo mantiene el vencimiento que ya había sido establecido.
Para los contribuyentes alcanzados, la extensión significa disponer de un plazo adicional para completar la presentación de la información requerida por ARCA. En paralelo, quienes tengan obligaciones vinculadas con anticipos del período fiscal 2026 deberán controlar su situación en “Cuentas Tributarias” y, si corresponde, realizar el cálculo de acuerdo con la información de sus papeles de trabajo.
Sobre el Autor
#TEMAS: