La producción pesquera cayó en agosto tanto contra el año pasado como frente a julio y empieza a mostrar una pérdida de impulso después del extraordinario rebote estadístico provocado por la baja base de comparación de 2025.
INDEC
La pesca pierde impulso en la segunda parte del año: la producción acumula tres meses en baja
El IPI pesquero todavía muestra un crecimiento de 39,7% en los primeros ocho meses, pero buena parte de ese resultado se explica por junio y julio, que compararon contra la paralización de 2025. Antes de esos dos meses, el avance acumulado era de sólo 9,8%.
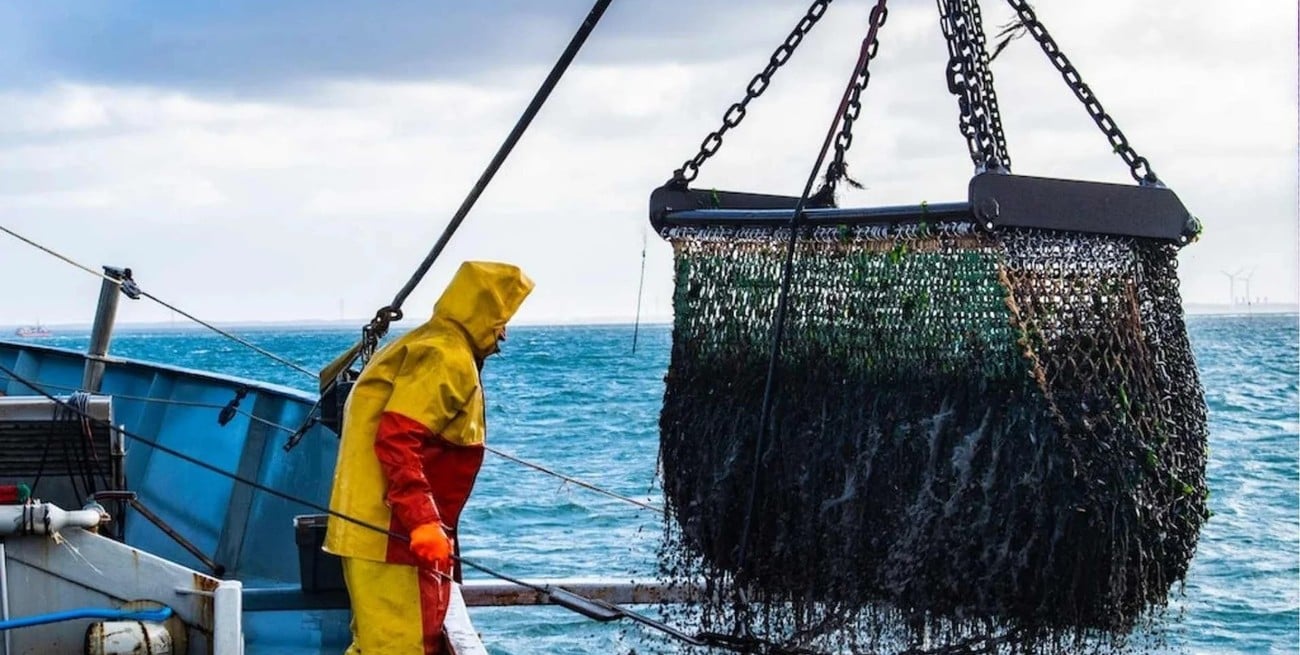
El Índice de Producción Industrial Pesquero (IPI) que publicó este martes el INDEC retrocedió 17,2% interanual en agosto y otro 17,2% en la medición desestacionalizada respecto del mes anterior. Pese a esa caída, el acumulado enero-agosto todavía exhibe un crecimiento de 39,7% frente al mismo período del año pasado.
La aparente contradicción entre un mes fuertemente negativo y un año que continúa casi 40% arriba se explica al reconstruir la secuencia. Hasta mayo, el crecimiento acumulado de 2026 era de apenas 9,8%.
Junio y julio distorsionaron la medición porque partieron de una base excepcionalmente baja. En 2025, la producción pesquera se había desplomado 66,3% y 72,9%, respectivamente, durante un período atravesado por el conflicto gremial que paralizó buena parte de la flota congeladora dedicada al langostino. El propio INDEC advirtió entonces sobre ese efecto estadístico.
Agosto cambia la comparación. En 2025 ya había mostrado una mejora interanual de 4,3%, por lo que el -17,2% actual deja de confrontar con el piso extraordinario de la paralización. El propio organismo, de todos modos, pide cautela ya que presenta “un patrón estacional cambiante y mucha irregularidad”, por lo que sus componentes desestacionalizados y de tendencia suelen sufrir revisiones a medida que ingresa nueva información.
La tendencia también cambió de dirección
Más allá de la fuerte baja mensual, la serie de tendencia-ciclo descendió por tercer mes consecutivo: pasó a 208,5 en junio, 207,2 en julio y 205,5 en agosto. Las variaciones mensuales fueron de -0,3%, -0,6% y -0,8%, respectivamente.

Todavía no se trata de una caída suficiente para diagnosticar un nuevo ciclo contractivo: desde el máximo de mayo el indicador cedió menos de 2%. Pero sí marca una pérdida progresiva de velocidad después de la recuperación que había comenzado durante la segunda mitad del año pasado.
La serie desestacionalizada ofrece una señal más abrupta. Después de crecer 10,3% en junio y 6,2% en julio, retrocedió 17,2% en agosto.
El langostino, protagonista de las dos caras
El comportamiento de los crustáceos ayuda a entender tanto el fuerte crecimiento acumulado como el freno reciente.
Ese grupo todavía registra una expansión de 131% en enero-agosto, ampliamente superior al 5,4% de los peces, mientras los moluscos acumulan una baja de 7,8%. Pero solamente en agosto los crustáceos retrocedieron 14,6% interanual y aportaron 11 puntos negativos a la caída general del índice. Los peces bajaron 28,7% y restaron otros 7 puntos; los moluscos fueron la excepción, con una suba de 111,2% y una incidencia positiva de apenas 0,8 punto.
La temporada de langostino había mostrado hasta julio números excepcionalmente altos. Datos de la Secretaría de Agricultura ubicaron los desembarques de esa especie en 144.137 toneladas durante los primeros siete meses, 121% más que un año antes, mientras los desembarques pesqueros totales aumentaron 16%.

Pero también allí aparece el efecto 2025. Un relevamiento sectorial de CAPeCA señaló que las exportaciones pesqueras crecieron 19,4% en dólares hasta julio y calculó que 93% de la mejora absoluta estuvo explicada por langostino entero, un producto cuya producción había quedado especialmente afectada por la ausencia de los congeladores tangoneros durante el conflicto del año anterior.
Hacia agosto, además, comenzaron a aparecer señales de menor rendimiento. Informes sectoriales consignaron una reducción de las concentraciones de langostino en las áreas de pesca y una baja del volumen mensual: después de 38.975 toneladas en junio y 45.558 en julio, agosto aportó 28.934 toneladas en aguas nacionales.
Congeladores explican gran parte del año
La apertura por tipo de buque vuelve a mostrar el mismo contraste. Los desembarques asociados a los buques fresqueros cayeron 35,1% interanual en agosto, mientras los de congeladores retrocedieron 10,4%. Sin embargo, entre enero y agosto los primeros apenas crecen 4,3% y los congeladores todavía acumulan un 66,9% de aumento.
Estos últimos fueron precisamente los más afectados por la paralización de 2025, lo que vuelve particularmente baja la comparación anual.
Así, el dato que muestra una actividad casi 40% arriba en ocho meses describe correctamente la comparación estadística pero sobredimensiona la fortaleza actual del sector si se lo observa sin reconstruir cómo se llegó hasta allí.
El propio recorrido reciente lo muestra: abril había caído 22,3%, mayo 24%, junio saltó 232,5%, julio 300,5% y ahora agosto vuelve a retroceder 17,2%. Algunos de esos registros difieren levemente de los publicados inicialmente porque el INDEC revisa periódicamente una serie especialmente irregular.
El próximo dato será relevante justamente porque seguirá alejándose de los meses excepcionalmente deprimidos de 2025 y permitirá saber cuánto del crecimiento acumulado pertenece a una recuperación genuina de producción y cuánto seguirá respondiendo al efecto estadístico de aquella paralización.
Sobre el Autor
#TEMAS: