Las exportaciones argentinas de aceite de soja alcanzaron un récord histórico en los primeros cinco meses de la campaña 2025/26. Entre mayo y septiembre se embarcaron 3,03 millones de toneladas, superando por primera vez la barrera de los tres millones para ese período, de acuerdo con datos de INDEC y NABSA.
Supera por primera vez los 3 millones de tn.
Récord histórico para las exportaciones de aceite de soja argentino
Argentina exportó 3,03 millones de toneladas de aceite de soja en los primeros cinco meses de la campaña 2025/26, el mayor volumen registrado para ese período. La demanda de India y los altos precios internacionales impulsan al complejo sojero, mientras el maíz acelera su comercialización y el trigo podría cerrar septiembre con un récord de exportaciones.

El principal factor detrás de esta dinámica es la fuerte demanda internacional, especialmente de India, que se mantiene como el mayor importador mundial de aceites y viene incrementando sus compras de aceite de soja.
A esto se suma un escenario particular para los países competidores. Algunos de los principales exportadores están destinando una mayor proporción de su producción al mercado interno, principalmente para la elaboración de biocombustibles, reduciendo así la disponibilidad para el comercio internacional.
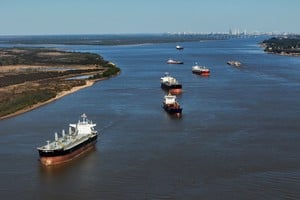
El récord de volumen se combina además con precios elevados. Según datos de LSEG, el aceite de soja destinado a exportación se mantuvo durante 2026 por encima de los US$ 1.100 por tonelada, con períodos en los que superó los US$ 1.200. De esta manera, el incremento de los embarques también tendría un impacto significativo sobre el valor exportado.
El desempeño también es positivo para la harina de soja. Los embarques acumulados alcanzan 13,41 millones de toneladas, cerca de un millón de toneladas por encima del promedio de los últimos años. Agosto fue particularmente destacado, con 2,91 millones de toneladas exportadas, el mayor volumen mensual de los últimos doce meses.
En contraste, Brasil registró una disminución de sus ventas externas de harina. Durante agosto embarcó 2,02 millones de toneladas, el menor volumen desde febrero y por debajo del promedio de 2,4 millones de toneladas de los meses anteriores.
La soja mantiene precios elevados, pero se enfrían los negocios
El contexto internacional también se refleja en el mercado local de soja. La pizarra alcanzó esta semana los $558.000 por tonelada, equivalentes a unos US$ 372,6, manteniéndose cerca de los máximos registrados a comienzos de septiembre.
En Chicago, el contrato de soja más operado, con vencimiento en noviembre de 2026, cerró el miércoles en US$ 485 por tonelada, recuperando terreno luego de la publicación del último informe WASDE y acercándose al máximo de los últimos tres años.
Entre los factores que siguen dando sostén a las cotizaciones aparece la expectativa de una mayor demanda china. También incide la evolución del mercado energético, con el petróleo por encima de los US$ 100 por barril, debido al conflicto en Medio Oriente, una situación que favorece los valores de los aceites vegetales utilizados como materia prima para biocombustibles.
Sin embargo, el nivel de precios comenzó a moderar el ritmo de comercialización en Argentina. Según el último dato oficial de la Secretaría de Agricultura, Ganadería y Pesca, durante la última semana se pactaron operaciones por 650.000 toneladas de soja, el menor volumen de las últimas cuatro semanas y claramente por debajo de las más de un millón de toneladas negociadas semanalmente en los dos períodos anteriores.
El maíz acelera sus ventas y gana competitividad internacional
Mientras la soja sostiene valores elevados, el maíz de la campaña 2026/27 muestra un fuerte avance comercial pese a que la siembra recién alcanza el 7% de la superficie prevista.
Los compromisos de venta ya llegan a 6,48 millones de toneladas, el mayor volumen registrado para esta altura del ciclo. Además, el 53,5% de esas operaciones ya tiene precio fijado, el porcentaje más elevado de los últimos cuatro años. A esta altura de la campaña anterior, menos del 7% de las ventas tenía precio hecho.
El mayor impulso comercial se produjo desde la segunda semana de agosto. Entre ese momento y comienzos de septiembre se comprometieron más de 4 millones de toneladas, más del 62% del volumen comercializado hasta entonces.
La mejora de los precios disponibles modificó posteriormente esa dinámica. Desde comienzos de septiembre, la pizarra de maíz alcanzó los US$ 196,8 por tonelada, un 11% más que a comienzos de mes. Los precios futuros, tanto para cosecha como para diciembre, se mantuvieron alrededor de los US$ 208 por tonelada.
En el mercado internacional, Argentina aparece actualmente con una elevada competitividad como origen para numerosos compradores, especialmente ante las dificultades que atraviesan los proveedores del Mar Negro.
La situación es relevante porque Ucrania y Rusia concentran conjuntamente el 12,2% de las exportaciones mundiales de maíz. Los ataques sobre infraestructura y las dificultades logísticas mantienen bajo presión el abastecimiento de esa región, aun cuando se hayan anunciado intentos de reducir las agresiones sobre determinadas instalaciones.
A la menor disponibilidad potencial del Mar Negro se suman dificultades productivas en otros grandes países exportadores. En la Unión Europea, una fuerte sequía afectó la producción de maíz y Francia atraviesa una situación particularmente complicada. En Estados Unidos, el USDA proyecta una caída cercana a los 30 millones de toneladas en la producción 2026/27, mientras Brasil también registra menores exportaciones debido a una mayor demanda interna vinculada con la producción de biocombustibles.
Entre enero y agosto, Brasil despachó 14,48 millones de toneladas de maíz, un 8% menos que en igual período del año pasado y casi un 43% por debajo del máximo registrado en 2023.
El trigo podría cerrar septiembre con un récord exportador
El trigo argentino también comienza a beneficiarse de la coyuntura internacional. Las descargas en los puertos exportadores alcanzaron su mayor nivel desde abril, en un escenario marcado por las dificultades que atraviesan Rusia y Ucrania.
Ambos países registraron en conjunto durante agosto su peor desempeño exportador desde 2010 y las restricciones para colocar mercadería todavía persisten. Según estimaciones citadas por la Bolsa de Comercio de Rosario, el primer trimestre de la campaña podría convertirse en uno de los períodos de menor volumen exportado desde los principales orígenes del Mar Negro en más de una década.

Esta situación dejó a distintos importadores en búsqueda de proveedores alternativos y abrió una oportunidad para el trigo argentino. El movimiento ya se refleja en los embarques programados: el line-up de trigo alcanzó su mayor nivel desde abril y las exportaciones de septiembre se estiman en alrededor de 916.000 toneladas, lo que permitiría alcanzar un récord mensual.
A menos de tres meses del comienzo de la cosecha 2026/27, todavía quedan 5,4 millones de toneladas de trigo de la campaña actual por vender, equivalentes al 18,6% de la producción. El escenario internacional podría contribuir a reducir los stocks remanentes antes del ingreso de la nueva cosecha.
En el mercado interno, sin embargo, los precios muestran una tendencia diferente. La pizarra del trigo descendió esta semana hasta $335.000 por tonelada, unos US$ 224, el valor más bajo desde el 20 de agosto y un 6% por debajo del máximo registrado a fines de ese mes.

La comercialización también perdió ritmo: durante la última semana se comprometieron 245.000 toneladas, el menor volumen desde mediados de julio.
Sobre el Autor
#TEMAS: