Con la campaña 2025/26 dejando un récord histórico de 172,4 millones de toneladas, el agro argentino encara el nuevo ciclo con expectativas todavía elevadas. Las primeras proyecciones de la Bolsa de Comercio de Rosario (BCR) estiman que la producción de granos podría alcanzar 155,8 millones de toneladas en 2026/27, siempre que las condiciones climáticas acompañen.
Récord histórico
El agro argentino mira una nueva campaña con 155,8 Mt y exportaciones por US$ 42.200 millones
Las proyecciones preliminares de la Bolsa de Comercio de Rosario estiman una producción de 155,8 millones de toneladas para la campaña 2026/27, un 10% menos que el récord de 2025/26. Sin embargo, el sostén de los precios internacionales permitiría alcanzar exportaciones agroindustriales por US$ 42.200 millones, el mayor valor de la serie.
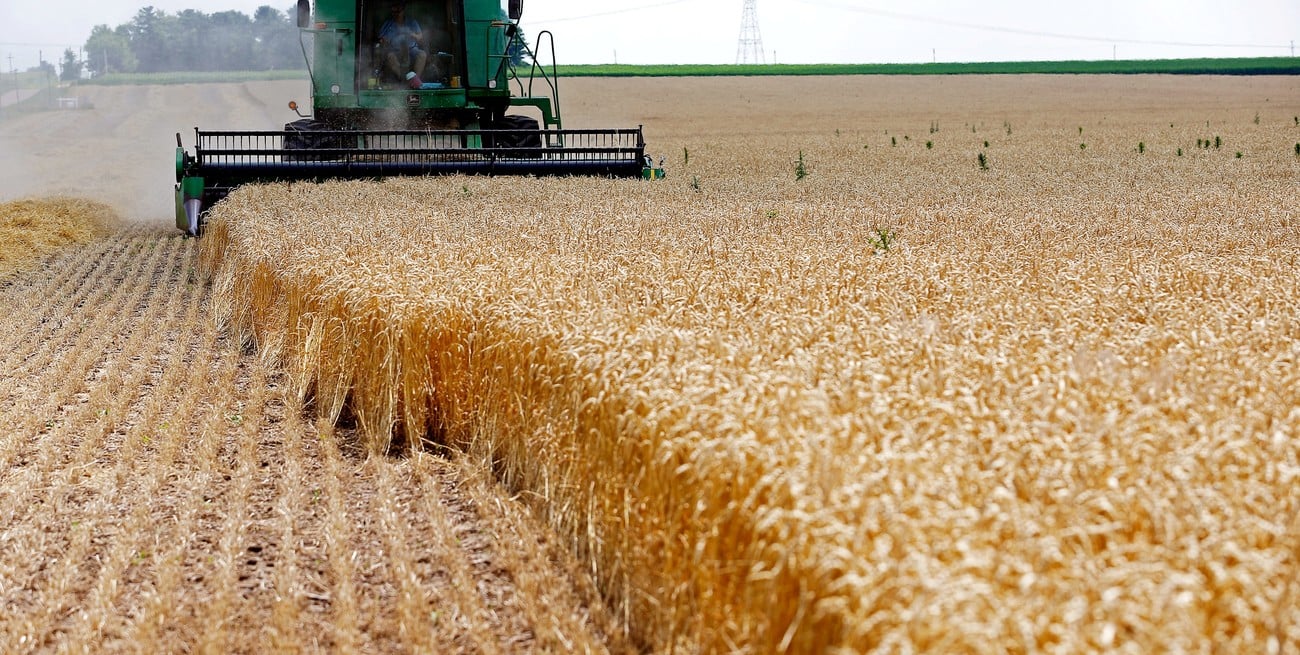
El volumen proyectado representa una caída del 10% respecto de la campaña actual, aunque se ubicaría como la segunda mayor cosecha de la historia argentina, por encima de los 141,5 millones de toneladas obtenidos en 2018/19.
Según el análisis elaborado por Matías Contardi, Tomás Rodríguez Zurro, Emilce Terré y Julio Calzada, la disminución esperada no respondería a una reducción significativa del área sembrada, sino principalmente a la comparación con los rindes excepcionales registrados durante la campaña que termina.
La superficie total destinada a granos prácticamente no mostraría cambios respecto de 2025/26, mientras que para los cultivos de verano las estimaciones iniciales parten de rendimientos tendenciales.
El clima será determinante para alcanzar la proyección
La principal variable que puede modificar estas primeras estimaciones es el clima. La campaña 2025/26 estuvo marcada por un régimen de lluvias excepcional en buena parte de la región central, que permitió alcanzar rindes muy superiores a los promedios históricos.
La producción de la campaña actual llegó a 172,4 millones de toneladas, con máximos de 29,5 Mt de trigo, 70,5 Mt de maíz y 51,5 Mt de soja.
Para el nuevo ciclo, las condiciones iniciales son auspiciosas, aunque existen zonas que comienzan a necesitar nuevas lluvias. En el caso del trigo, la región núcleo atraviesa una etapa crítica para la definición de rindes y el déficit hídrico comienza a generar preocupación.

La BCR señala que el escenario de un Niño fuerte durante la primavera y el verano podría favorecer lluvias superiores a las normales en distintas zonas productivas. Sin embargo, para estas primeras proyecciones se adoptó un criterio conservador y se trabajó con rindes tendenciales.
En este contexto, los números podrán ajustarse durante los próximos meses a medida que avance el desarrollo de los cultivos.
Trigo, maíz, soja y girasol: las primeras proyecciones
El área de trigo se recuperó respecto de las primeras estimaciones realizadas durante el año. Luego de proyectarse inicialmente una fuerte caída por el aumento de los costos de fertilización, la reducción del precio de la urea y las lluvias oportunas permitieron recomponer las expectativas.
La superficie triguera se estima ahora en 6,95 millones de hectáreas, apenas 3% por debajo del récord del ciclo anterior y la segunda mayor superficie de los últimos 17 años. Con esa superficie, la BCR proyecta una producción de 21 millones de toneladas.
En la campaña de gruesa, el maíz presenta una intención de siembra de 10,6 millones de hectáreas, un 4% menos que las 11 millones implantadas en 2025/26. De ese total, unas 8,9 millones de hectáreas se destinarían a grano comercial. Con rindes tendenciales, la producción podría alcanzar 67,5 Mt.
La soja, en cambio, recuperaría superficie después de varios ciclos de retroceso. La intención de siembra alcanza 16,7 millones de hectáreas, un 2% más que en la campaña anterior. La producción se proyecta en 47,8 Mt.
El girasol mantendría el salto de superficie registrado durante el ciclo anterior, con unas 3,2 millones de hectáreas y una producción estimada en 7 Mt.
Para el sorgo, la superficie se mantendría prácticamente estable, en torno a las 800.000 hectáreas, con una producción proyectada de 2,1 Mt.
En cebada, en tanto, la estimación preliminar alcanza 4,9 Mt, por debajo de las 5,5 Mt obtenidas en la campaña anterior.
El agro podría alcanzar un récord histórico de divisas
Más allá del volumen productivo, uno de los datos centrales del informe está relacionado con las exportaciones. La BCR estima que los embarques agroindustriales podrían alcanzar US$ 42.200 millones durante la campaña 2026/27, siempre bajo el supuesto de que el clima permita concretar las proyecciones productivas.
De confirmarse, sería el mayor valor de la serie histórica, incluso por encima de los US$ 41.800 millones estimados para la campaña actual y del registro de 2021/22, cuando los precios internacionales se dispararon tras el inicio de la guerra entre Rusia y Ucrania.
Para el próximo ciclo se proyectan exportaciones por 113 millones de toneladas, 5,8 Mt menos que las previstas para la campaña en curso, pero todavía como el segundo mayor volumen de los registros.
El maíz volvería a ser el principal grano exportado, con unas 45 Mt, seguido por el trigo, con 13 Mt, y la cebada, con 3,2 Mt. También se estiman exportaciones de 5,5 Mt de poroto de soja, 1,2 Mt de sorgo y 1,1 Mt de girasol.
En subproductos, la proyección alcanza 33,7 Mt, mientras que los embarques de aceites se ubicarían en torno a 8,5 Mt. Dentro de los primeros, la harina de soja aportaría 30,6 Mt.
Soja y maíz lideran el aporte exportador
Por complejos, el sojero continuaría ocupando el primer lugar, con un aporte estimado de US$ 22.000 millones entre granos y derivados.
El complejo maicero alcanzaría unos US$ 10.100 millones, lo que representaría un máximo histórico para el cereal.
Para el complejo triguero, la BCR proyecta exportaciones por US$ 3.500 millones, por debajo de los US$ 4.200 millones estimados para el ciclo actual debido a la menor cosecha prevista. El complejo girasolero, en tanto, podría generar unos US$ 3.400 millones.
El escenario internacional también forma parte de las expectativas. La BCR señala que distintos factores climáticos y geopolíticos están afectando la oferta y la logística mundial de granos y productos agroindustriales, mientras que las cotizaciones de maíz, soja y trigo alcanzaron valores máximos de los últimos tres años y medio.
También se esperan máximos en el mercado interno
El informe proyecta además un incremento de la utilización doméstica de granos durante la campaña 2026/27.
El consumo en chacra y el uso como semilla alcanzarían casi 27 millones de toneladas, con la alimentación animal como uno de los principales destinos, en línea con el crecimiento esperado de las cadenas de producción de carne, leche y huevos.
La industrialización de oleaginosas se mantendría prácticamente estable, en torno a 49,7 Mt, frente a las 49,8 Mt estimadas para la campaña actual.
Dentro de ese segmento se destaca el desempeño del girasol: su industrialización pasó de un promedio cercano a 3 Mt anuales en años anteriores a más de 5,9 Mt en el ciclo actual, mientras que para 2026/27 se proyectan 5,8 Mt.
La molienda de trigo y la industrialización de maíz —incluidas la molienda húmeda, seca y la producción de etanol— aportarían otros 15 Mt de absorción.
Sobre el Autor
#TEMAS: