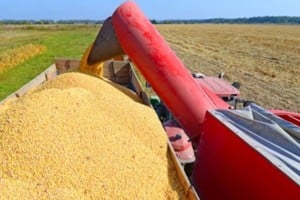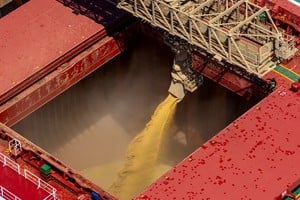
La campaña agrícola 2025/26 se encamina a marcar un récord en la producción y comercialización de maíz en Argentina. Con una cosecha estimada en 70,5 millones de toneladas y una oferta total de 75,1 millones, el cereal encuentra una creciente demanda tanto en el mercado interno como en el frente exportador. En ese contexto, el consumo destinado a la alimentación animal alcanzaría los 15,6 millones de toneladas, el volumen más alto de la serie histórica.
Informe de la BCR
El consumo forrajero de maíz crecería 53% respecto del promedio de los últimos cinco años
La Bolsa de Comercio de Rosario (BCR) proyecta que el uso forrajero de maíz crecerá un 13% en la campaña 2025/26 y se ubicará un 53% por encima del promedio de los últimos cinco años. La mayor oferta del cereal, los precios competitivos frente a las proteínas animales y el crecimiento de la producción porcina, lechera y avícola impulsan la demanda. Al mismo tiempo, las exportaciones también avanzan a un ritmo histórico.

Así lo señala un informe de la Bolsa de Comercio de Rosario (BCR), elaborado por Matías Contardi, Emilce Terré y Julio Calzada, que analiza la evolución de la oferta, la demanda forrajera y las exportaciones del cereal.
El desempeño productivo responde a una combinación de factores. Las buenas condiciones climáticas durante 2025 permitieron llegar a la siembra con excelentes niveles de humedad, mientras que las mejores perspectivas económicas relativas frente a otros cultivos, principalmente la soja, incentivaron una expansión de la superficie implantada.

Según las estimaciones de la entidad, se sembraron alrededor de 11 millones de hectáreas de maíz en todo el país, la mayor superficie de la historia. A esto se sumó un rendimiento promedio nacional de 76,6 quintales por hectárea, que permitió alcanzar una producción estimada de 70,5 millones de toneladas.
Con los stocks iniciales incluidos, la oferta total de la campaña asciende a 75,1 millones de toneladas. Se trata de un volumen 53% superior al promedio de la última década y 23 millones de toneladas mayor al registrado en el ciclo anterior.
Esta disponibilidad favoreció el abastecimiento de las distintas actividades pecuarias y permitió que el maíz argentino se posicionara entre los orígenes más competitivos del mercado internacional.
En el mercado interno, la demanda forrajera se distribuiría entre diferentes actividades productivas. El sector avícola concentraría el 35% del consumo, seguido por la producción bovina, con el 28%; la lechería, con el 20%; y la actividad porcina, con el 14%. El 3% restante corresponde a otros usos, principalmente la elaboración de alimentos para mascotas.
De concretarse la proyección de 15,6 millones de toneladas, el consumo animal crecería un 13% respecto de la campaña anterior, cuyo registro fue revisado a 13,8 millones de toneladas, y un 30% frente a los 12 millones de toneladas de 2023/24.

Entre los principales impulsores de este crecimiento se destacan la faena porcina, que aumentaría cerca del 12% interanual, la expansión de la producción primaria de leche y el crecimiento del sector productor de huevos, que continúa ampliando su stock de aves en postura.
También se observa una mayor intensidad en el uso de maíz en las dietas de bovinos y aves. Si bien la faena vacuna y aviar se ubicaría por debajo de los niveles de la campaña anterior, los animales llegan al momento de procesamiento con pesos superiores, lo que demanda una mayor utilización de alimento.
Precios competitivos y mejores relaciones para la producción animal
La abundante disponibilidad de maíz también tuvo consecuencias sobre la formación de precios y mejoró su relación con los principales productos de las cadenas pecuarias.
Durante buena parte del año, las cotizaciones internacionales estuvieron condicionadas por la volatilidad de Chicago. En septiembre, los valores alcanzaron máximos de tres años y medio, aunque posteriormente retrocedieron hasta niveles comparables con los de 2025.
En el mercado argentino, la elevada oferta funcionó como un factor de contención para los precios. Al ajustar las cotizaciones de la pizarra Rosario en pesos por inflación, la BCR observa que entre marzo y septiembre el maíz registró valores promedio un 10% inferiores a los del año pasado. Desde octubre, además, las cotizaciones profundizaron su ajuste.
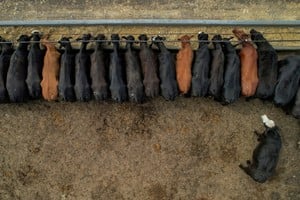
Esta evolución mejoró la relación entre el costo del cereal y los ingresos de distintas actividades pecuarias.
Uno de los casos más destacados es el de la ganadería bovina. El precio en dólares del kilogramo vivo de novillo alcanzó máximos históricos durante marzo y, entre ese mes y septiembre, promedió valores un 43% superiores a los de los últimos cinco años.
La combinación de un maíz relativamente más barato y una cotización elevada de la hacienda permitió que la relación maíz/novillo descendiera a sus niveles más bajos en más de una década.

Una situación similar se registró en la producción avícola y porcina. La relación entre el precio del maíz y el pollo alcanzó su nivel más favorable desde agosto de 2015, mientras que en el sector porcino se ubicó en mínimos desde 2017.
En cambio, para las actividades lechera y de producción de huevos, la relación fue menos favorable, debido a que los precios internos de estos productos retrocedieron más que los del cereal. No obstante, la BCR señala que los valores relativos se mantienen lejos de representar situaciones extraordinarias.
La mejora de las relaciones insumo-producto también se refleja en los indicadores de producción. Entre marzo y septiembre, el peso promedio de faena del novillito se ubicó un 6% por encima de la media de los últimos cinco años, mientras que el del novillo fue un 4% superior.
En el sector avícola, los pollos llegaron a faena con un peso medio un 6% mayor que el promedio de la última década.
Estos indicadores muestran cómo la mayor competitividad del maíz favorece una utilización más intensiva del cereal en las dietas y permite acompañar el crecimiento de los pesos de los animales destinados a la producción de carne.
Exportaciones récord y mayores existencias al cierre de campaña
El crecimiento del consumo interno se desarrolla en paralelo con un desempeño excepcional de las exportaciones. Entre marzo y octubre de 2026, Argentina embarcó 34,2 millones de toneladas de maíz, un volumen 45% superior al promedio de la última década, 47% mayor al registrado en igual momento de la campaña anterior y 5% por encima del récord previo.
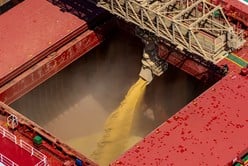
La competitividad del cereal argentino se vio favorecida por las dificultades productivas y logísticas que atravesaron otros proveedores internacionales. Entre ellas aparecen las restricciones en el estrecho de Ormuz y el estrecho de Kerch, las complicaciones para exportar desde la región del mar Negro y los problemas productivos registrados en Europa.
A este escenario se suma una menor disponibilidad exportable de algunos competidores. Ucrania enfrenta dificultades para colocar su producción en los mercados internacionales, mientras que Brasil viene reduciendo sus embarques como consecuencia del crecimiento de su consumo interno.
Frente a este panorama, la BCR proyecta que las exportaciones argentinas de maíz alcanzarán los 45 millones de toneladas durante la campaña 2025/26. De concretarse, sería el mayor volumen de ventas externas de la historia del cereal en el país y superaría en un 10% el récord anterior, correspondiente al ciclo 2020/21.
Hasta octubre, el programa exportador presentaba un avance del 76% sobre el volumen proyectado, cuatro puntos porcentuales por debajo del año anterior, aunque en línea con el promedio de la última década.
Otro destino que gana participación es la industria de los biocombustibles. Según datos de la Secretaría de Agricultura, Ganadería y Pesca, entre marzo y septiembre se habrían utilizado 1,3 millones de toneladas de maíz para producir bioetanol, un 10% más que en igual período del año pasado y el registro más alto de la serie.
Durante ese período, el maíz representó el 63% de las materias primas utilizadas para la elaboración de etanol, la segunda mayor participación histórica. Para toda la campaña 2025/26, la BCR estima que el consumo destinado a este sector llegará a 2,2 millones de toneladas, lo que también marcaría un récord y significaría un crecimiento del 10% interanual.
De esta manera, al sumar el consumo forrajero, las exportaciones, la producción de bioetanol y los restantes usos del cereal, la absorción total de maíz se proyecta en 65,5 millones de toneladas. La demanda externa explicaría el 69% de ese volumen.
Sin embargo, pese a los niveles récord de utilización interna y exportaciones, la extraordinaria producción dejaría un importante remanente al cierre del ciclo comercial.
La BCR estima que los stocks finales de la campaña 2025/26 alcanzarán los 9,6 millones de toneladas, el doble que en el período anterior y el mayor volumen de la serie en términos absolutos.
En relación con el consumo, las existencias representarían el 15%, una proporción similar a la registrada en la campaña 2017/18 y cinco puntos porcentuales superior a la del ciclo pasado.
Sobre el Autor
#TEMAS: