El sistema previsional argentino atraviesa un proceso de deterioro sostenido del poder adquisitivo de las jubilaciones, que afecta tanto a los haberes mínimos como a los máximos, aunque con distinta intensidad.
Afecta a máximas y mínimas
Informe de la UCA: por qué cae el poder adquisitivo de las jubilaciones
Un bono congelado en 70 mil pesos y una actualización mensual según inflación que no compensa pérdidas previas. ¿A cuántas jubilaciones equivale un salario privado?

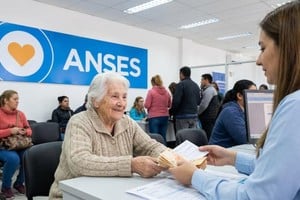
La jubilación mínima, incluso con el bono compensatorio de $70.000, continúa perdiendo capacidad de compra frente a la inflación, mientras que la distancia entre los distintos niveles de prestaciones se reduce. Sin embargo, este achicamiento de la brecha no responde a una mejora de los ingresos más bajos, sino a que los haberes más elevados experimentaron una pérdida real todavía mayor.
Así lo explica el informe del Observatorio de la Deuda Social de la UCA. El trabajo, elaborado por Eduardo Donza y Fernando Gallegos Piderit, sobre la base de información de ANSES, INDEC y registros del sistema previsional y laboral, concluye que el problema no se limita al monto de la jubilación mínima ni al congelamiento del bono.
Se trata de un deterioro más amplio de la estructura de ingresos del sistema previsional, que afecta tanto su capacidad de garantizar condiciones de vida adecuadas a los jubilados como la relación entre las prestaciones y los salarios de quienes permanecen en actividad.

La mínima, con o sin bono
Así, la jubilación mínima con bono se ubicó en octubre en $505.749, mientras que sin ese refuerzo alcanzó los $435.749. Aunque los montos nominales se actualizan periódicamente, su evolución no logró compensar completamente el incremento del costo de vida.
En los últimos doce meses, la jubilación mínima con bono perdió un 4,7% de su valor real. Actualmente, su poder adquisitivo representa apenas el 78% del promedio anual registrado en 2018, último año en el que no se pagaban bonos compensatorios. El estudio advierte que la falta de actualización de esa suma fija hace que pierda progresivamente su capacidad para complementar los ingresos de los jubilados de menores recursos.
La dimensión de ese deterioro se observa al comparar el bono vigente con lo que habría representado si hubiera acompañado la evolución de los precios. Si los $70.000 se hubieran actualizado de acuerdo con el Índice de Precios al Consumidor (IPC), en octubre de 2026 deberían alcanzar los $201.591. En ese escenario, la jubilación mínima total habría ascendido a $637.340, en lugar de los $505.749 efectivamente percibidos por quienes reciben el refuerzo.
La evolución de los haberes durante las últimas dos décadas permite dimensionar la magnitud de los cambios. Después de la crisis económica de 2001, entre 2002 y 2013, la jubilación mínima experimentó una recuperación significativa, en un contexto de crecimiento económico y tasas de inflación relativamente bajas. A valores constantes de septiembre de 2026, el promedio anual pasó de $296.168 en 2002 a $802.099 en 2013, lo que representa un incremento cercano al 170%.
Sin embargo, a partir de 2013 comenzó un período de retroceso que se prolongó durante más de una década. Entre ese año y octubre de 2026, el valor real de la jubilación mínima sin bono cayó aproximadamente un 46%, hasta ubicarse en $435.749. Si se incorpora el refuerzo de $70.000, la pérdida acumulada alcanza alrededor del 37%.
Uno de los aspectos centrales del informe es el análisis del mecanismo de actualización de las jubilaciones y sus limitaciones para preservar el poder adquisitivo.
Desde abril de 2024, el haber mínimo se ajusta mensualmente tomando como referencia el último dato de inflación disponible, correspondiente al IPC de dos meses anteriores. Este esquema permite acompañar parcialmente la evolución de los precios, pero introduce un rezago que repercute sobre los ingresos reales de los jubilados, especialmente cuando se producen aceleraciones inflacionarias.
En octubre de 2026, por ejemplo, la jubilación mínima pasó de $428.633 en septiembre a $435.749, como resultado de una actualización del 1,7%, equivalente a la variación del IPC de agosto.

El estudio señala que este mecanismo puede aportar cierta estabilidad, pero no alcanza para recuperar el poder adquisitivo perdido durante los años anteriores. Incluso si la inflación mantiene una trayectoria descendente, el valor real de la jubilación mínima tendría un techo cercano al 66% del promedio registrado en 2018, debido al rezago acumulado y a las pérdidas generadas por los sucesivos cambios legislativos en las fórmulas de movilidad.
A esta situación se suma el comportamiento del bono compensatorio, que permanece congelado en $70.000 y no participa del mecanismo de actualización mensual. Como consecuencia, su peso relativo dentro del ingreso total de los jubilados disminuye progresivamente.
En marzo de 2024, el bono representaba el 34,2% del monto total que percibía un jubilado con haber mínimo. En octubre de 2025 esa proporción había descendido al 17,7%, mientras que en octubre de 2026 llegó apenas al 13,8%. En poco más de dos años perdió 20,4 puntos porcentuales de participación.
Haberes máximos
La situación también se refleja en la evolución del haber máximo, que experimentó un deterioro considerable durante los últimos años. Entre diciembre de 2023 y febrero de 2024 se produjo una caída pronunciada, explicada por la combinación de tres factores: la devaluación de diciembre de 2023 y el posterior salto inflacionario, el rezago de la fórmula de movilidad establecida por la Ley 27.609 y la ausencia de un bono compensatorio para los jubilados que perciben las prestaciones más elevadas.
La Ley 27.609 establecía actualizaciones trimestrales calculadas sobre la base de la evolución de los salarios y la recaudación. Según el análisis, ese mecanismo reaccionaba con demora frente a los cambios económicos, lo que agravó la pérdida de capacidad de compra en un período de aceleración inflacionaria.
Luego, con el DNU 274/24 y la implementación de actualizaciones mensuales vinculadas al IPC de dos meses anteriores, el haber máximo logró estabilizar su trayectoria e incluso recuperar parte de lo perdido. No obstante, esa recomposición no alcanzó para recuperar sus niveles anteriores.
El deterioro de las prestaciones también modificó la relación entre los distintos segmentos del sistema previsional. En diciembre de 2019, el haber máximo equivalía a 7,3 jubilaciones mínimas. En julio de 2026, esa relación había descendido a 6,7. Se produjo así un cierto achatamiento de la pirámide previsional, aunque no como resultado de una mejora de los ingresos más bajos, sino por la pérdida de poder adquisitivo de las prestaciones superiores.
La relación con el salario
Otra dimensión relevante del informe es la comparación entre las jubilaciones y los ingresos de los trabajadores activos. En este caso, los datos muestran que la distancia entre los salarios del sector privado registrado y los haberes previsionales se amplió durante el período analizado.
En diciembre de 2019, el salario medio de un trabajador del sector privado registrado equivalía a 3,8 jubilaciones mínimas. En julio de 2026, esa relación había aumentado a 5,4 haberes mínimos. Esto significa que se necesitan más jubilaciones mínimas para alcanzar el ingreso promedio de un trabajador formal.
Según el estudio, mientras los salarios de los ocupados del sector privado registrado lograron recomponer su capacidad de compra hasta alcanzar valores similares a los de 2019, la jubilación mínima sufrió una pérdida acumulada del 31% de su poder adquisitivo.
El deterioro también alcanzó a los haberes más elevados. En diciembre de 2019, la jubilación máxima equivalía a dos salarios medios del sector privado registrado. En julio de 2026, esa relación se había reducido a 1,2 salarios. El haber máximo acumuló una pérdida real del 36,6% en comparación con la evolución de los ingresos de los trabajadores formales.
De esta manera, el análisis identifica dos procesos simultáneos: por un lado, una pérdida de poder adquisitivo de las jubilaciones frente a los salarios de los trabajadores activos y, por otro, una reducción de las diferencias internas entre las prestaciones mínimas y máximas. Ambos fenómenos reflejan un deterioro relativo de los ingresos previsionales, aunque con consecuencias diferentes según el nivel de haberes.
Sobre el Autor
#TEMAS: