Después de tres jornadas de extensas exposiciones sobre múltiples iniciativas, el debate respecto al sobreendeudamiento en el plenario de las comisiones de Finanzas y Defensa del Consumidor de Diputados terminó con tres dictámenes que llegarán al recinto durante las próximas semanas.
Sobreendeudamiento
Diputados llevará al recinto tres proyectos para abordar la morosidad en los créditos personales
El plenario de comisiones emitió tres propuestas distintas para regular el endeudamiento de las familias, en medio de posturas cruzadas sobre el rol estatal.
Mirá también
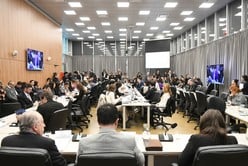
La Libertad Avanza, acompañada por el PRO y sectores de la UCR, obtuvo el despacho de mayoría con 32 firmas —dos en disidencia—; Unión por la Patria, Provincias Unidas y la Coalición Cívica reunieron otras 27; y Argentina Federal presentó un tercer texto con dos adhesiones.
Detrás del debate parlamentario quedó planteada una discusión de fondo: cómo interpretar el salto de la morosidad y hasta dónde debe intervenir el Estado para resolverlo sin volver a restringir el acceso al crédito.
El BCRA disiente sobre la mora
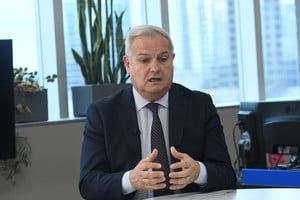
Ese fue, en buena medida, el punto en el que focalizó este martes ante los diputados Nicolás Ferro, director y vicesuperintendente de Entidades Financieras y Cambiarias del Banco Central de la República Argentina. Su argumento fue que el aumento de los atrasos no puede separarse de la recuperación que tuvo el financiamiento desde 2024. “La mora nunca va a ser cero en un país que crece y tiene crédito”, sostuvo. Y completó la idea: “La mora viene con el crédito. Si es cero, es porque no hay crédito”.
Según los números expuestos por Ferro, desde abril de 2024 el saldo de financiaciones en pesos y dólares aumentó alrededor de 140%. El crédito denominado en dólares se triplicó, el otorgado en pesos se duplicó y el stock total alcanzó unos $165 billones. Dentro de esa recuperación también ubicó al crédito hipotecario, que duplicó su volumen y pasó a representar cerca del 5% de los balances bancarios.

El Informe sobre Bancos del BCRA correspondiente a julio muestra que 12,9% del crédito otorgado a las familias por entidades financieras se encontraba en situación irregular, frente a 3,6% entre las empresas. Un año antes, en julio de 2025, la mora familiar era de 5,6%.
Comparado con 2024, el CEPA calcula que la irregularidad entre las familias pasó de 2,5% a 13% dentro del sistema financiero y de 7,3% a 33,9% en los proveedores no financieros. El fenómeno, según el informe, se debe principalmente al deterioro de los ingresos frente a gastos esenciales.

Se trata de una interpretación diferente a la enfatizada por el funcionario del Central, que puso el acento en la expansión previa del financiamiento, aunque no necesariamente son fenómenos excluyentes: hubo más crédito disponible y, al mismo tiempo, una porción creciente de quienes lo tomaron comenzó a encontrar dificultades para devolverlo.
Tres respuestas para un mismo problema
El dictamen de mayoría impulsado por La Libertad Avanza y acompañado por el PRO y parte de la UCR no crea un plan general de refinanciación para quienes ya están en mora. Su eje está puesto en la prevención: mayor transparencia sobre las condiciones de los créditos, costos y carga tributaria; educación financiera y digital; mecanismos para prevenir fraudes; consentimiento reforzado, herramientas de autocontrol y portabilidad para cambiar de proveedor.
La diputada libertaria Silvana Giudici defendió ese abordaje bajo el argumento de que fijar por ley límites a tasas, condonaciones o condiciones obligatorias puede terminar reduciendo la oferta de financiamiento. “No debemos sacar parches que terminen quebrando el sistema financiero”, sostuvo durante el plenario.

El segundo dictamen, acordado por Unión por la Patria, Provincias Unidas y la Coalición Cívica, parte de una lógica diferente: atiende prioritariamente las deudas que ya entraron en mora. Propone declarar una emergencia por 180 días y habilitar un régimen para personas con al menos 60 días de atraso, que destinen 30% o más de sus ingresos al pago de obligaciones y cuya deuda no supere el equivalente a dos Canastas Básicas Totales para un hogar tipo 2.
El esquema contempla, además, eliminar los intereses punitorios, extender las refinanciaciones durante al menos 12 meses y limitar las cuotas al 30% de los ingresos. La tasa aplicable al saldo reestructurado tendría como techo la TAMAR de bancos privados del mes anterior más 25 puntos porcentuales. También contempla suspensiones de embargos, cobranzas extrajudiciales y nuevos reportes negativos sobre las obligaciones incluidas.
El tercer despacho pertenece a Argentina Federal. Propone declarar por un año la emergencia social y económica en materia de endeudamiento —con posibilidad de prórroga— y crear un Programa Nacional de Desendeudamiento Familiar y Personal. Entre sus herramientas plantea unificar obligaciones en una sola operación, refinanciarlas a una tasa fija de hasta 35% y limitar el universo de beneficiarios según sus ingresos y nivel de compromiso financiero. Además, para determinados créditos de consumo establece como límite una tasa nominal equivalente a 1,5 veces la aplicada a los plazos fijos de personas humanas a 30 días.
Sobre el Autor
#TEMAS: