La dinámica del mercado agrícola argentino presenta escenarios diferentes para los tres principales cultivos. Mientras el trigo encuentra condiciones favorables para ampliar sus ventas externas, especialmente por las dificultades productivas de Brasil, la soja combina un buen desempeño exportador con un elevado ingreso de mercadería importada y una tendencia bajista en los precios internacionales.
Informe de la BCR
Trigo, soja y maíz: las claves del mercado agrícola argentino ante un escenario internacional cambiante
En soja, las exportaciones mantienen un ritmo firme, aunque crecen las compras externas de poroto y caen las cotizaciones. El maíz, por su parte, sostiene un importante dinamismo exportador, pero enfrenta una elevada disponibilidad interna y precios en retroceso.

En tanto, el maíz mantiene un fuerte ritmo de embarques, aunque la abundante oferta disponible limita la posibilidad de mejoras en las cotizaciones.
Así lo señala un informe de la Bolsa de Comercio de Rosario (BCR), elaborado por A. Rubicondi, F. Pennino, M. Contardi y E. Terré, que analiza la evolución del comercio exterior, las perspectivas productivas y el comportamiento de los precios en los mercados agrícolas.
El trigo argentino encuentra una oportunidad en la menor producción brasileña
El mercado internacional ofrece condiciones favorables para el trigo argentino, que atraviesa una campaña con un desempeño exportador excepcional. Según estimaciones preliminares de NABSA, entre septiembre y octubre se habrían despachado cerca de 2 millones de toneladas (Mt) del cereal al exterior, un volumen récord histórico para ese bimestre.
El movimiento comercial también se refleja en la logística portuaria. Durante octubre ingresaron más de 980.000 toneladas de trigo a los puertos argentinos mediante camiones, el registro más elevado para ese mes en los últimos años. Dentro de ese movimiento, el Gran Rosario concentró el 76% de las descargas, alcanzando una participación récord.
Sin embargo, la Bolsa rosarina advierte que las condiciones internacionales podrían modificarse en los próximos meses.
Rusia, uno de los principales proveedores mundiales, habría exportado alrededor de 2,9 Mt durante octubre, el mayor volumen desde el comienzo de la campaña 2025/26. A esto se suma la posibilidad de una reducción de las tensiones entre Rusia y Ucrania, que eventualmente permitiría normalizar los embarques desde la región del Mar Negro y aumentar la competencia en el mercado internacional.
Brasil podría incrementar sus compras de trigo argentino
Del lado de la demanda, Brasil aparece como una de las principales oportunidades comerciales para la Argentina. Las lluvias durante la cosecha de invierno afectaron tanto los rindes como la calidad del trigo brasileño, especialmente en los estados de São Paulo y Paraná, donde parte de la producción no alcanzaría los estándares requeridos por la industria molinera.
De acuerdo con las proyecciones de la Compañía Nacional de Abastecimiento de Brasil (CONAB), la producción de trigo para la campaña 2026/27 se ubicaría en 5,73 Mt, lo que representa una caída del 27,2% respecto del ciclo anterior.
El impacto también se observa en la capacidad de abastecimiento interno. Según las estimaciones del Departamento de Agricultura de Estados Unidos (USDA), Brasil cubriría con producción propia apenas el 47% de sus necesidades de consumo, frente al 63% de la campaña precedente. Se trata del nivel más bajo desde el ciclo 2019/20.
En consecuencia, las importaciones brasileñas podrían alcanzar registros históricos. El USDA proyecta compras externas por 7,5 Mt, mientras que estimaciones privadas de la Asociación Brasileña de la Industria del Trigo (Arbitrigo) y de Safras & Mercado ubican ese volumen entre 8,5 y 9 Mt.
La Argentina cuenta con disponibilidad para aprovechar este escenario. La BCR estima que, considerando un remanente de la campaña actual superior a 5 Mt y una producción proyectada de 23,8 Mt, la oferta total de trigo rondaría las 29 Mt. No obstante, el informe advierte que las condiciones del mercado internacional podrían cambiar a medida que avance la nueva campaña.
La soja mantiene un fuerte ritmo exportador, pero crecen las importaciones
El complejo sojero argentino continúa mostrando un desempeño firme en el frente externo. Entre abril y octubre, los despachos acumulados de poroto y subproductos, expresados en equivalente de poroto, alcanzaron las 30,2 Mt, según datos del INDEC y estimaciones preliminares de NABSA para octubre.
Ese volumen representa el 66% de las exportaciones proyectadas para toda la campaña 2025/26, una proporción que se mantiene en línea con el promedio histórico.
Al analizar los distintos productos, las exportaciones de aceite de soja sumaron 3,88 Mt, el tercer mejor registro para esta altura del ciclo. En harina, los embarques alcanzaron 18,81 Mt, apenas por encima del promedio de los últimos años, mientras que los despachos de poroto sin procesar totalizaron 5,31 Mt.
Sin embargo, el dinamismo exportador contrasta con un ritmo más moderado de comercialización en el mercado interno. Al 28 de octubre, los compromisos de venta de soja de la campaña 2025/26 alcanzaban 31,36 Mt. Esto significa que todavía quedaba por comercializar el 29,3% de la producción, una proporción 16,8 puntos porcentuales superior al promedio histórico.
Las compras externas de soja alcanzaron uno de los mayores registros del siglo
Uno de los datos más destacados del informe es el crecimiento de las importaciones argentinas de soja. Durante la campaña actual, las compras externas de poroto alcanzaron las 5,5 Mt, el segundo volumen más elevado del siglo.
El antecedente inmediato más importante corresponde a la campaña 2022/23, cuando la Argentina debió recurrir masivamente a la importación de soja debido a una sequía histórica que redujo la producción nacional a apenas 20 Mt, el nivel más bajo desde 1998/99.
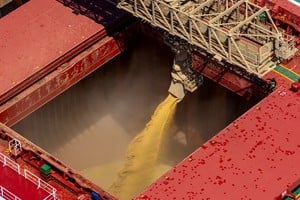
El escenario actual presenta características diferentes. Entre los factores que explican el ingreso de mercadería se encuentra la producción récord de Paraguay, que en la campaña 2025/26 superó por primera vez las 12 Mt, según las estimaciones del USDA.
En paralelo, las perspectivas para el aceite de soja argentino muestran señales positivas. La programación de embarques para los próximos 30 días alcanzó las 410.000 toneladas, el segundo registro más elevado de los últimos cinco años para esta semana.
La demanda de India, principal comprador mundial de aceites vegetales y uno de los principales destinos del aceite argentino, aparece como uno de los factores que impulsan este movimiento. El país asiático registra importaciones en máximos de más de un año, lo que favorece las perspectivas comerciales del complejo oleaginoso nacional.
La caída de Chicago presiona sobre los precios locales
A pesar del buen ritmo de las exportaciones, las cotizaciones de la soja comenzaron a reflejar con mayor intensidad las bajas del mercado internacional.
En el mercado físico de Rosario, la cotización de referencia se ubicó durante la semana en torno a los $540.000 por tonelada, equivalentes a unos US$350, el valor más bajo desde fines de agosto.
En Chicago, el contrato de soja con vencimiento en noviembre llegó a negociarse en US$436 por tonelada, luego de superar los US$450 la semana anterior. De esta manera, los futuros acumularon cuatro semanas consecutivas de pérdidas y alcanzaron mínimos de 11 semanas.
Entre los principales factores bajistas se encuentra el avance de la cosecha estadounidense, que perfila una producción récord. Según el último reporte Crop Progress del USDA citado por la BCR, la trilla ya había alcanzado el 88%.
También incidió la caída del petróleo Brent, que pasó de cotizar a US$117 por barril el viernes anterior a ubicarse en torno a los US$94 durante la semana analizada, una retracción cercana al 20%. Este movimiento estuvo asociado a mayores expectativas de un acuerdo entre Estados Unidos e Irán, que redujeron las perspectivas de tensión en el mercado energético.
El maíz sostiene las exportaciones, pero la abundante oferta presiona los precios
El maíz argentino también presenta un importante dinamismo comercial en el mercado internacional. Durante octubre, los embarques habrían superado las 3,9 Mt, de acuerdo con estimaciones de NABSA. Vietnam se destacó entre los compradores, con adquisiciones cercanas al millón de toneladas durante ese mes.

Las perspectivas inmediatas también son favorables en términos de actividad portuaria. La programación de embarques o line up se ubicó cerca de las 2 Mt, el registro más alto de los últimos cinco años para esta altura del calendario y prácticamente el doble del promedio de las últimas campañas.
El escenario internacional contribuye a sostener la competitividad del cereal argentino. Ucrania enfrenta dificultades para colocar su producción debido a las interrupciones en la navegación por el Mar Negro, en medio de la escalada del conflicto bélico.
Brasil, por su parte, registra un menor ritmo exportador. Entre marzo y octubre habría embarcado alrededor de 22 Mt de maíz, un volumen 12,5% inferior al del mismo período del año anterior y 24% por debajo del promedio de las últimas cuatro campañas. La mayor demanda interna brasileña también contribuye a limitar su saldo exportable.
En este contexto, el maíz argentino se posiciona como una alternativa competitiva para numerosos destinos, lo que explica la fuerte demanda externa y el elevado volumen de embarques.
Un elevado saldo comercial limita la recuperación de los precios
Pese al dinamismo exportador, la importante oferta disponible impide que ese movimiento se traduzca en una mejora de las cotizaciones internas.
Según las estimaciones de la BCR, al cruzar las compras acumuladas por el sector exportador con los embarques realizados hasta fines de octubre, quedaría un remanente de aproximadamente 8,8 Mt de maíz sin despachar. Se trata del volumen más elevado de toda la serie histórica y representa el 26% de las compras totales, el segundo registro relativo más alto.
La disponibilidad también es importante en el mercado interno. Aun considerando la aceleración reciente de las ventas y descontando el uso como semilla, quedarían más de 14,4 Mt de maíz por comercializar, el mayor volumen registrado para esta altura del ciclo.
Este escenario de abundante oferta y una demanda exportadora que ya tiene cubiertas buena parte de sus necesidades explica la presión sobre los precios.

En Chicago, el maíz llegó a negociarse a US$173,5 por tonelada durante la semana analizada, acumulando una caída cercana al 20% desde los máximos registrados a fines de septiembre.
La tendencia también se trasladó al mercado local. La cotización de referencia en Rosario se ubicó en torno a los US$179,2 por tonelada, unos US$10,8 por debajo de los valores de la semana anterior. Para las posiciones futuras, los contratos de diciembre y abril ajustaron en torno a los US$187,4 y US$187,6 por tonelada, respectivamente.
La BCR señala que, a diferencia de lo habitual para esta época del año, los precios disponibles y los futuros mantienen una trayectoria similar, sin que se reduzca la brecha entre ambos. En ese marco, el pase a diciembre se ubica en torno al 32% de tasa nominal anual y suma US$7,4 por tonelada, el valor absoluto más elevado de los últimos diez años.
Sobre el Autor
#TEMAS: