El mercado internacional de granos atraviesa una etapa de presión bajista, impulsada por el avance de la cosecha estadounidense, las perspectivas de oferta global y la toma de ganancias de los fondos de inversión. En Argentina, este escenario reduce el incentivo de los productores para concretar ventas, aunque el comportamiento comercial presenta diferencias entre los principales cultivos.
Agronegocios
Granos: el maíz sostiene el ritmo comercial, mientras la soja y el trigo enfrentan más presión
La caída de los precios internacionales desacelera las ventas de los productores argentinos, aunque el maíz mantiene un ritmo de comercialización superior al promedio histórico.
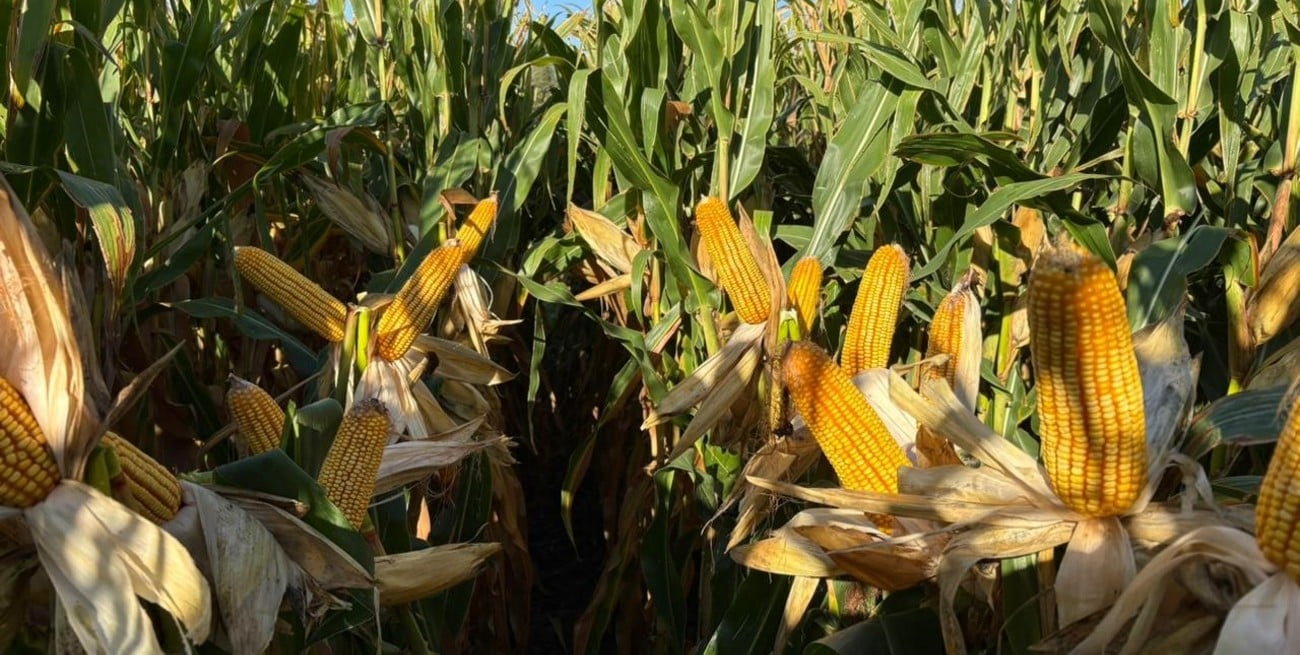
El maíz conserva un nivel de comercialización adelantado respecto de los registros históricos, mientras que la soja muestra un ritmo más lento. En tanto, la proximidad de la cosecha de trigo plantea interrogantes sobre la capacidad del mercado para absorber la nueva producción y sobre la evolución de los precios durante las próximas semanas.
Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral, sostiene que la baja de las cotizaciones internacionales lleva a los productores a esperar mejores oportunidades de venta, en un contexto en el que la oferta, la demanda y las condiciones logísticas internacionales inciden sobre las decisiones comerciales.
El maíz avanza en la siembra y mantiene ventas superiores al promedio
La siembra de maíz temprano en Argentina alcanzó el 39,8% de las 8,4 millones de hectáreas proyectadas, con un avance semanal de cinco puntos porcentuales y un adelanto de seis puntos frente al mismo momento del año pasado.
En las zonas núcleo, las labores se encuentran próximas a finalizar. Sin embargo, las bajas temperaturas provocaron emergencias desparejas y amarillamiento de hojas en algunos lotes ya implantados. A su vez, las lluvias previstas para la región pampeana y el Litoral podrían mejorar las reservas de humedad del suelo, aunque también generar demoras en las tareas.

En materia comercial, durante la semana finalizada el 14 de octubre se registraron ventas con precio de la campaña 2025/26 por 438.000 toneladas, un volumen inferior al de algunas semanas anteriores, cuando las operaciones superaron el millón de toneladas.
Pese a esa desaceleración, el acumulado mantiene indicadores favorables. Los negocios con precio representan el 65% de la producción, mientras que la originación alcanza el 75%. Ambos porcentajes superan los promedios históricos en nueve y ocho puntos porcentuales, respectivamente.
Romano destaca que el maíz argentino conserva una posición comercial relativamente sólida, dado que el avance de los negocios se mantiene por delante de los niveles habituales para esta etapa de la campaña.
En el plano internacional, la presión de la cosecha y las mayores existencias proyectadas en Estados Unidos impulsaron las bajas. No obstante, las cotizaciones se ubican en niveles similares a los del ciclo anterior, pese a que los stocks estadounidenses continúan por debajo de los registrados un año atrás.
También aparecen señales de una demanda internacional activa. Europa incrementó un 40% sus compras habituales de maíz, mientras que Taiwán adquirió 65.000 toneladas de origen brasileño. En paralelo, las exportaciones argentinas acumularon un crecimiento del 41% hasta octubre, mientras que Brasil registró una caída del 24%, en un escenario marcado por una mayor producción argentina y las necesidades de consumo interno brasileño.
La soja pierde ritmo ante la caída de los precios internacionales
La comercialización de soja presenta un panorama menos dinámico. Al 14 de octubre, las ventas con precio de la campaña 2025/26 sumaron 211.000 toneladas semanales, frente a un promedio superior a las 350.000 toneladas para esta época del año.
En el acumulado, los negocios con precio representan el 50% de la producción, tres puntos porcentuales por debajo del promedio histórico. La originación, por su parte, alcanza el 62% y también muestra un retraso similar.
La baja de las cotizaciones internacionales reduce el incentivo para cerrar operaciones, mientras los productores siguen de cerca la evolución de la demanda y las perspectivas de oferta de los principales países exportadores.
En Estados Unidos, las exportaciones semanales superaron los 2,8 millones de toneladas, impulsadas por compras chinas. Sin embargo, la reducción interanual del 2,6% en el stock porcino de China constituye una variable a observar por su posible incidencia sobre las necesidades futuras de molienda.
En Brasil, las lluvias favorecieron el avance de la siembra de soja. El estado de Mato Grosso ya había implantado el 76% del área prevista, el ritmo más rápido de los últimos cinco años.
Según Romano, las compras chinas podrían contribuir a establecer un piso para los precios, aunque la evolución de la demanda y el progreso de la siembra brasileña serán determinantes. Las precipitaciones, además, reducen los riesgos de problemas de implantación en una campaña atravesada por la influencia del fenómeno de El Niño.
El trigo llega a la cosecha con mayor oferta y ventas pendientes
En el mercado del trigo, la proximidad de la nueva cosecha argentina coincide con una mayor oferta internacional y con expectativas de reanudación de las negociaciones entre Rusia y Ucrania. La posibilidad de recuperar los embarques a través del mar Negro presionó las cotizaciones, aunque persisten interrogantes sobre la logística de la región.
Las estimaciones privadas ubican la producción argentina de la nueva campaña entre 22 y 23,8 millones de toneladas. Al mismo tiempo, la proporción de cultivos en condición buena o excelente descendió al 61,7%, frente al 88% registrado en igual período del año pasado, debido a las heladas que afectaron a lotes tempranos. Por el momento, no se proyecta una reducción de la producción nacional.
A unos 15 días del ingreso de la nueva cosecha, todavía quedan entre cuatro y cinco millones de toneladas de trigo de la campaña anterior sin vender. El volumen contrasta con el remanente prácticamente nulo del ciclo previo y agrega presión sobre la capacidad comercial para recibir la nueva producción.
El espacio disponible para comercializar la cosecha entrante equivale al 21% de la producción estimada, por debajo del promedio histórico del 28%. En este contexto, la demanda de Brasil —principal mercado regional para el trigo argentino— podría contribuir a moderar la presión estacional, aunque el volumen pendiente de venta y el ritmo de las operaciones serán variables centrales para la formación de precios.
En el mercado global, las exportaciones rusas de trigo previstas para octubre rondan los tres millones de toneladas, frente a los 5,7 millones del mismo mes de 2025. Las restricciones logísticas en el mar Negro y el desvío de mercadería hacia el mar Báltico limitan la capacidad exportadora rusa, mientras compradores como Egipto y Jordania aprovechan las bajas de precios para asegurar abastecimiento.
En las próximas semanas, el comportamiento de las cotizaciones internacionales, el ingreso de la cosecha argentina y la capacidad de la demanda externa para absorber la oferta serán factores determinantes para la evolución comercial del maíz, la soja y el trigo.
Sobre el Autor
#TEMAS: