Las exportaciones argentinas de carne vacuna mantuvieron un nivel elevado durante septiembre, aunque la dinámica de los principales mercados mostró diferencias significativas. Mientras los embarques totales conservaron una evolución positiva en comparación con 2025, las ventas a China registraron una caída y otros destinos ganaron participación.
Diversifica mercados
Las exportaciones de carne vacuna crecieron 5% en nueve meses
Los embarques argentinos de carne enfriada y congelada acumularon 549.600 toneladas entre enero y septiembre de 2026, un 5% más que en igual período del año pasado. Sin embargo, los envíos a China retrocedieron 8%, mientras crecieron 36% las ventas al resto de los destinos.
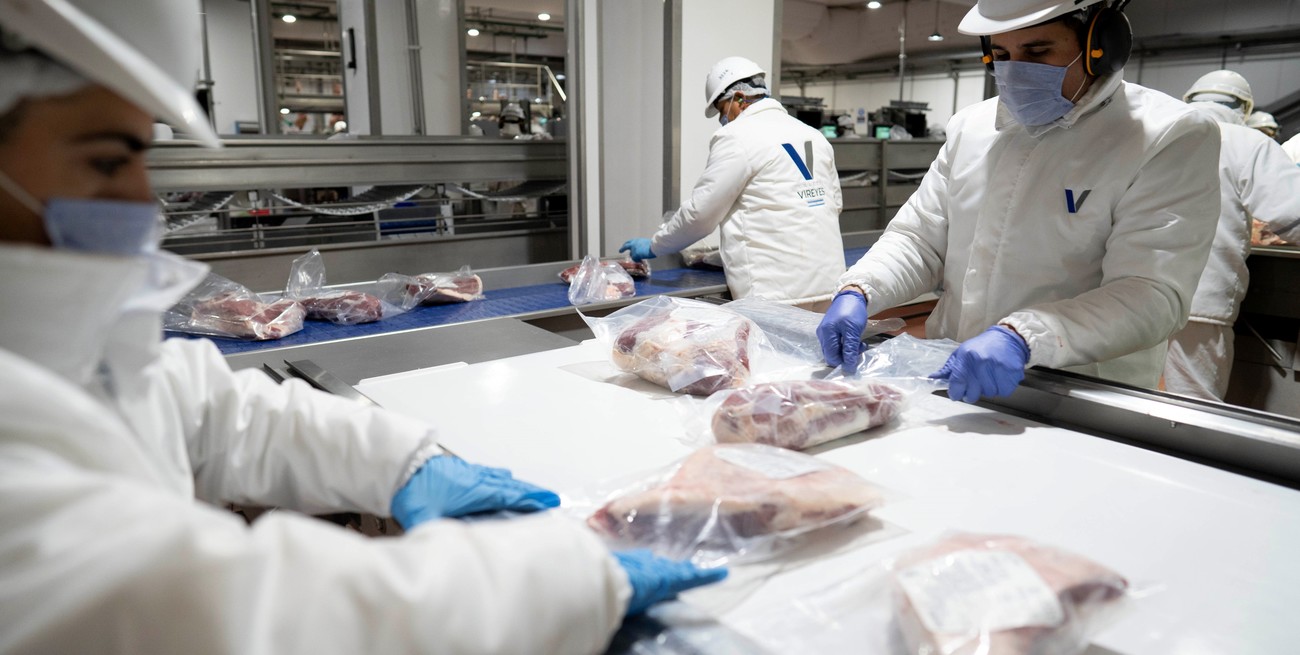
De acuerdo con datos del Instituto Nacional de Estadística y Censos (INDEC), durante septiembre se exportaron 71.881 toneladas peso producto de carne vacuna enfriada y congelada. Se trató del segundo volumen mensual más alto de 2026, detrás de las 76.887 toneladas registradas en agosto.
Con estos resultados, el acumulado de los primeros nueve meses del año llegó a 549.600 toneladas, un 5% por encima del mismo período de 2025.
El informe de Rosgan pone el foco en el comportamiento de China, principal comprador mundial de carne vacuna, y en los efectos del sistema de cuotas de importación establecido por ese país.
Aunque los límites fijados para 2026 todavía presentan margen de ejecución, el ritmo de compras se mantiene por debajo de las expectativas iniciales. Esta situación introduce nuevas variables para la planificación de los embarques argentinos y las estrategias comerciales del sector.
China reduce sus compras y otros destinos ganan participación
Entre enero y septiembre, los embarques argentinos de carne vacuna con destino a China sumaron aproximadamente 336.150 toneladas, un 8% menos que en igual período de 2025. En contraste, las exportaciones hacia el conjunto de los demás mercados crecieron un 36% interanual.
Los datos de la Administración General de Aduanas de China indican que el país importó 2.097.319 toneladas de carne vacuna durante los primeros nueve meses de 2026. Ese volumen representó menos del 78% de la cuota total establecida para el año, de 2.689.000 toneladas. Además, el informe señala una marcada desaceleración de los ingresos durante septiembre.
El comportamiento de los principales proveedores también muestra diferencias. Brasil y Australia habrían agotado sus respectivas cuotas anuales, de 1.106.000 y 206.000 toneladas, mientras que otros países registran niveles de utilización inferiores a los previstos.
En el caso argentino, la Aduana china contabilizó el ingreso de 343.825 toneladas hasta septiembre, un 3% menos que en el mismo período del año anterior. De acuerdo con esa fuente, el país había utilizado aproximadamente el 67% de las 511.000 toneladas asignadas para todo 2026, por lo que quedaba un saldo de 167.175 toneladas.
Sin embargo, Rosgan advierte que completar ese volumen antes del cierre del año podría resultar difícil. Los embarques argentinos hacia China rondaron las 49.174 toneladas peso producto en septiembre, mientras que los registros del Servicio Nacional de Sanidad y Calidad Agroalimentaria (SENASA) indicaban otras 43.000 toneladas certificadas para ese destino durante octubre.
Aun considerando esos movimientos y la mercadería despachada a fines de agosto, el informe estima que restarían entre 60.000 y 75.000 toneladas por ejecutar. Los tiempos de navegación constituyen una limitación adicional: para que los embarques ingresen dentro del cupo de 2026, una parte importante de la mercadería debería salir de Argentina durante los primeros 15 a 20 días de noviembre.
Por ese motivo, el análisis considera probable que el país no alcance a completar la totalidad de la cuota asignada.
Las cuotas modifican las expectativas de precios y embarques
El esquema de importación chino también está modificando las expectativas sobre el comportamiento del mercado durante el último trimestre. A comienzos de año, buena parte del sector proyectaba una aceleración de las compras en los meses finales, impulsada por las necesidades de abastecimiento del mercado asiático y por la eventual falta de cupo disponible para Brasil y Australia.
No obstante, el ritmo de las importaciones chinas fue inferior al esperado. Aunque los valores pagados por la carne argentina se mantienen en niveles elevados —más de un 50% por encima del promedio registrado el año pasado, según el informe—, comenzaron a mostrar señales de estabilización.
Rosgan considera poco probable una recuperación significativa de esos valores antes de finalizar 2026. Uno de los factores que incidirá en el mercado será la renovación de las cuotas, prevista para el inicio del próximo año, que permitirá que Brasil y Australia vuelvan a contar con volúmenes disponibles para exportar a China.
La situación no se limita a Argentina. Uruguay había utilizado apenas el 36% de su cuota a septiembre, con unas 116.000 toneladas sobre un total de 324.000, y también podría terminar el año con una ejecución inferior a la mitad del cupo disponible. Nueva Zelanda, por su parte, había alcanzado cerca del 46% de su asignación, mientras que Estados Unidos apenas habría cubierto el 2% de las 164.000 toneladas otorgadas.
Estos datos reflejan que la disponibilidad de cuotas no se traduce necesariamente en un aumento equivalente de las importaciones. El ritmo efectivo de las compras, los precios y las condiciones comerciales siguen siendo determinantes para el aprovechamiento de los cupos.
Argentina deberá adaptar su estrategia comercial
Para Rosgan, el nuevo sistema introduce un cambio en la estacionalidad tradicional del negocio exportador. Históricamente, el último tramo del año solía concentrar una aceleración de las compras chinas, pero las restricciones por cuotas podrían trasladar parte de las oportunidades comerciales hacia los primeros meses del año, cuando se renuevan los volúmenes disponibles.
En ese escenario, será relevante observar cómo Brasil y Australia administran sus embarques una vez habilitadas las nuevas asignaciones. En particular, una eventual distribución de los volúmenes exportables brasileños entre las empresas podría moderar la velocidad de utilización de su cupo. Si no se implementara un mecanismo de ese tipo, el mercado podría concentrar una proporción importante de los envíos al comienzo del año.
Según el análisis, este cambio no necesariamente representaría una desventaja para Argentina. Una menor presión de oferta brasileña en determinados mercados durante ciertos períodos podría abrir oportunidades para fortalecer las ventas hacia otros destinos, como ocurrió durante 2026.
La evolución de las cuotas también tendrá incidencia sobre la disponibilidad de mercadería y la formación de precios. La presencia de los principales proveedores en diferentes momentos del año podría generar períodos con condiciones comerciales distintas y obligar a los exportadores a ajustar sus decisiones de venta y embarque.
En este contexto, el desafío para la cadena cárnica argentina será anticipar los tiempos de ejecución de las cuotas, seguir de cerca las decisiones de sus competidores y consolidar mercados alternativos. La demanda continuará siendo un factor central, pero la administración de los volúmenes habilitados por China tendrá un peso cada vez mayor en la planificación del negocio exportador.
Sobre el Autor
#TEMAS: