La campaña agrícola 2026/27 ya está en marcha y las necesidades de financiamiento vuelven a ocupar un lugar central en la planificación de los productores. Según las proyecciones preliminares, el área sembrada en Argentina alcanzaría los 44,2 millones de hectáreas, una superficie cercana al récord de 44,4 millones registrado en la campaña anterior.
Bancos, mercado de capitales y proveedores
Campaña agrícola 2026/27: ¿a qué tasas se financian los productores argentinos?
Un relevamiento de la Bolsa de Comercio de Rosario identificó una amplia variedad de opciones de crédito para afrontar la siembra y la compra de insumos. Las tasas en dólares van del 5% al 13% en las líneas bancarias, mientras que en pesos los costos dependen del instrumento y pueden superar el 60% anual.
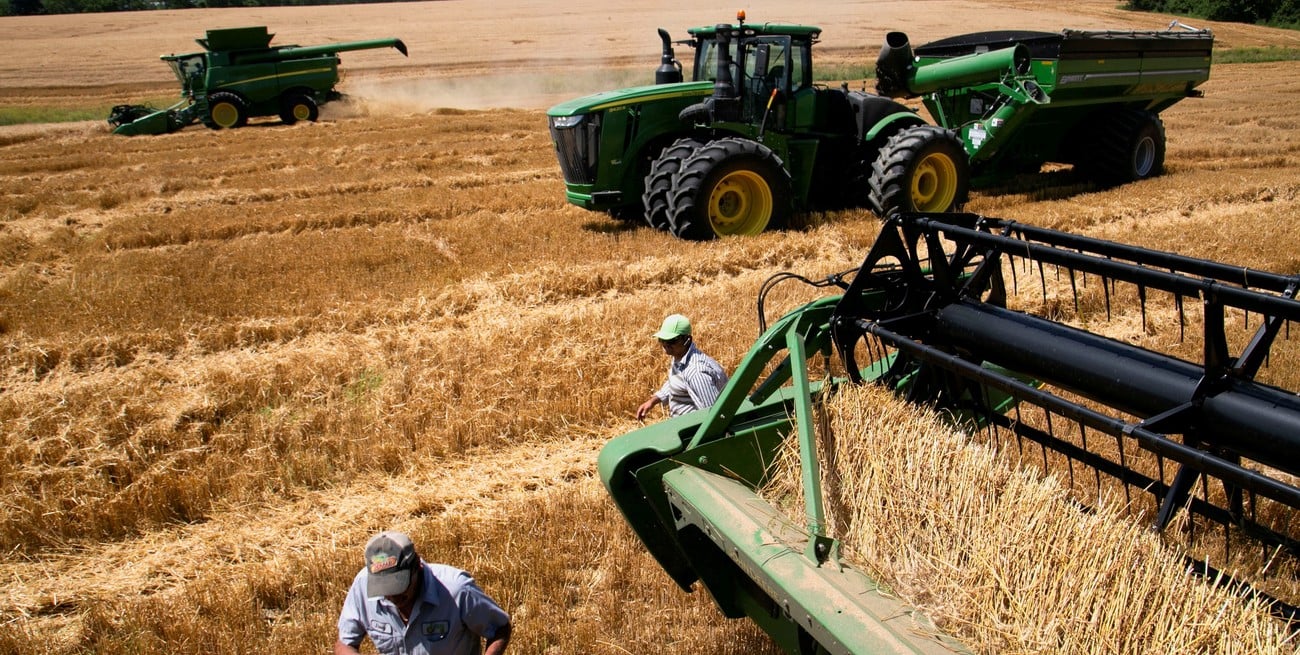
En este escenario, la Bolsa de Comercio de Rosario (BCR) relevó las condiciones de acceso al crédito a través de tres canales principales: el sistema bancario, el Mercado Argentino de Valores (MAV) y el financiamiento comercial otorgado por proveedores de insumos, cooperativas, acopios y otros actores de la cadena agroindustrial.
El informe, elaborado por Franco Ramseyer, Emilce Terré y Julio Calzada, se basa en datos relevados durante septiembre de 2026. Las tasas informadas son nominales anuales vencidas y constituyen una referencia, ya que las condiciones pueden variar según la entidad, el plazo, el monto, las garantías y el historial comercial de cada productor.
El crédito en pesos presenta una amplia dispersión de tasas
Dentro del sistema bancario, las alternativas en moneda local muestran diferencias importantes de costo. Los acuerdos en cuenta corriente, utilizados para cubrir necesidades inmediatas de liquidez, aparecen como la opción más cara del relevamiento, con tasas de entre el 35% y el 68% anual y plazos que, en general, se concentran en torno a los 30 días.
El descuento de cheques y pagarés ofrece tasas de entre el 30% y el 42,3%, para períodos de 30 a 365 días. En cambio, los préstamos destinados a la compra de insumos mediante plataformas digitales pueden ubicarse entre el 16,6% y el 42% anual, con plazos que van desde un mes hasta 36 meses.
Las tarjetas agropecuarias, que permiten adquirir insumos y maquinaria y diferir el pago hasta la cosecha, registraron tasas de entre el 19,5% y el 43%, con plazos de hasta 720 días. El relevamiento también identificó una línea a tasa cero, disponible bajo determinadas condiciones y con aval.

Por su parte, los préstamos de pago íntegro al vencimiento —conocidos como bullet— presentaron tasas de entre el 33,7% y el 34% para plazos de 180 días, mientras que para vencimientos a 360 días el rango se amplió del 30% al 39,75%.
En las líneas bancarias prendarias e hipotecarias, destinadas a operaciones de mayor plazo y respaldadas por garantías reales, las tasas oscilaron entre el 31% y el 33%, con períodos de entre 12 y 60 meses.
En dólares, las tasas bancarias parten del 5% anual
El financiamiento en moneda extranjera ganó protagonismo en las últimas campañas. Según la BCR, los préstamos bancarios en dólares presentan tasas que van del 5% al 13% anual, dependiendo del instrumento y del plazo.
Las líneas para comprar insumos a través de plataformas digitales ofrecen tasas de entre el 5% y el 12%, con plazos que pueden extenderse hasta 48 meses. Para operaciones de hasta un año, los valores relevados se ubicaron entre el 5% y el 7,25%.
En los préstamos de pago íntegro al vencimiento, las tasas oscilaron entre el 5% y el 5,3% para operaciones a 180 días. En los créditos a 365 días, el rango se ubicó entre el 6,5% y el 12%. Para los préstamos prendarios e hipotecarios, con plazos de entre uno y cinco años, las tasas fueron del 7,25% al 13%.
El costo final, sin embargo, no depende únicamente de la tasa nominal: también es necesario considerar el plazo de devolución, las garantías exigidas y la moneda en la que se generan los ingresos con los que se cancelará la deuda.

El mercado de capitales ofrece alternativas con tasas promedio de entre el 25% y el 34% en pesos
El Mercado Argentino de Valores constituye otra vía para obtener recursos mediante pagarés, cheques de pago diferido, cheques electrónicos (echeqs) y facturas de crédito electrónicas. Estos instrumentos pueden negociarse con avales, garantías o sin respaldo adicional, una diferencia que incide directamente en el costo del financiamiento.
En las operaciones en pesos relevadas durante la semana del 7 al 11 de septiembre, las tasas promedio se ubicaron mayormente entre el 25% y el 34% anual, según el instrumento y el plazo.
Los echeqs avalados se destacaron entre las opciones más competitivas: registraron una tasa promedio del 25% para plazos de hasta 60 días, que aumentó gradualmente hasta el 28% para operaciones de entre 181 y 365 días. Los cheques de pago diferido avalados se negociaron a una tasa promedio del 26% para vencimientos de entre 61 y 120 días.

En el segmento sin garantías, los pagarés presentaron tasas de entre el 28% y el 38,5%, mientras que los echeqs mostraron una dispersión mayor, con valores de entre el 20% y el 55%. La comparación evidencia la incidencia de los avales: en los echeqs, la diferencia entre las tasas promedio de operaciones avaladas y no garantizadas llegó a 8,2 puntos porcentuales en el tramo de 91 a 120 días.
En dólares, los pagarés avalados se negociaron con tasas de entre el 6% y el 8,5% anual, con promedios de entre el 6,3% y el 7,1%. Los no garantizados registraron un rango más amplio, del 4,5% al 13,5%, y tasas promedio de entre el 7,5% y el 9,9%.
Santa Fe bonifica tasas para las MiPyMEs
Entre las novedades para el acceso al crédito, la BCR destacó el convenio firmado entre la Provincia de Santa Fe y el Mercado Argentino de Valores para reducir el costo financiero de las micro, pequeñas y medianas empresas.
El beneficio alcanza a las empresas con domicilio o explotación en territorio santafesino, incluidos los productores agropecuarios, siempre que cuenten con un Certificado de Elegibilidad emitido por la Provincia.
La iniciativa contempla una bonificación de hasta 10 puntos porcentuales sobre la tasa de mercado para la primera negociación de cheques de pago diferido, echeqs, pagarés bursátiles electrónicos y facturas de crédito electrónicas en pesos, con vencimientos de hasta 180 días. La tasa final para la empresa tiene un piso del 15%.
De esta manera, un echeq avalado negociado al 25% podría quedar en una tasa final del 15%, mientras que un pagaré directo pactado al 29% podría reducir su costo al 19%.
El programa cuenta con un aporte provincial de $1.000 millones y establece un tope dinámico de $180 millones de valor nominal negociado por beneficiario, que se renueva a medida que vencen los documentos.
El crédito comercial continúa siendo la principal fuente de financiamiento
Más allá de los bancos y del mercado de capitales, el financiamiento comercial mantiene un papel central en la actividad agropecuaria. Proveedores de semillas, fertilizantes y fitosanitarios, cooperativas, acopios y exportadores ofrecen alternativas que permiten afrontar los costos de producción y cancelarlos después de la cosecha.
De acuerdo con las entrevistas realizadas por la BCR, este canal se pacta casi en su totalidad en dólares y con pago a cosecha. Las tasas se ubican mayormente entre el 6% y el 10% anual, aunque en casos excepcionales pueden reducirse hasta el 5% para clientes con una relación comercial de larga trayectoria.
La modalidad más difundida es el canje, mediante el cual el productor recibe los insumos financiados y los paga con mercadería física al momento de la cosecha. También se utilizan préstamos en dólares y pagarés.
Así, el relevamiento muestra que el financiamiento para la campaña 2026/27 combina opciones bancarias, bursátiles y comerciales con costos muy diferentes. La elección depende de las necesidades de liquidez, el plazo de repago, las garantías disponibles y la capacidad de cada empresa para asumir compromisos financieros hasta la cosecha.
Sobre el Autor
#TEMAS: