La producción de leche en Argentina mantuvo una evolución positiva durante los primeros ocho meses de 2026, con un crecimiento interanual del 4,5%. No obstante, la recuperación del volumen todavía no se traduce en una mejora significativa de los resultados económicos de los establecimientos tamberos, que continúan trabajando con márgenes muy ajustados.
Creció 4,5%
La lechería argentina consolida su crecimiento y bate récords de exportación
El volumen producido entre enero y agosto de 2026 aumentó respecto del año pasado y las exportaciones lácteas alcanzaron niveles récord. Sin embargo, el precio que recibe el productor continúa por debajo de los valores necesarios para cubrir los costos de largo plazo y la rentabilidad promedio se ubicó en apenas 0,3%.
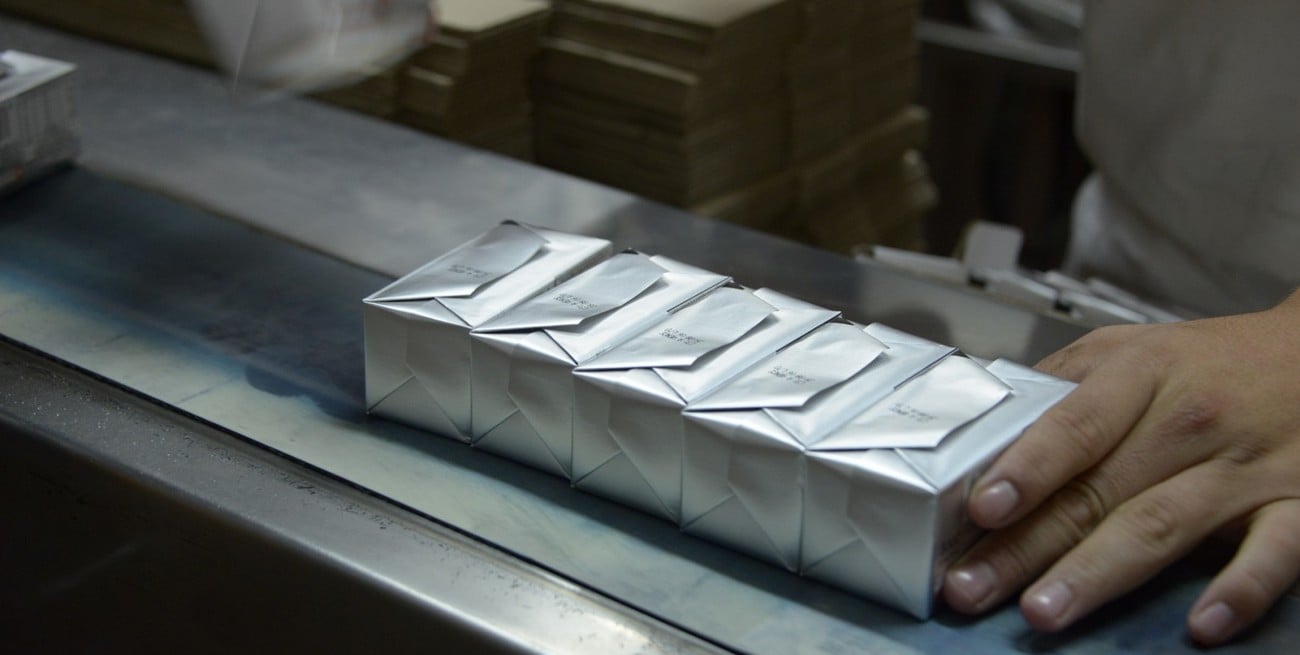
De acuerdo con el informe de agosto del Observatorio de la Cadena Láctea Argentina (OCLA), durante ese mes se produjeron 1.115 millones de litros de leche, un 6,6% más que en julio y un 2,2% por encima del registro de agosto de 2025.
El organismo mantiene su estimación de un crecimiento anual cercano al 3%, aunque advierte que un eventual fenómeno de El Niño de intensidad muy extrema durante la última parte del año podría modificar significativamente las proyecciones.
En paralelo, los sólidos útiles —grasa y proteína— acumularon una mejora del 5,2% entre enero y agosto frente al mismo período del año anterior. Sin embargo, la evolución productiva mostró diferencias entre regiones y escalas: los tambos de mayor tamaño continuaron liderando el crecimiento, mientras que los establecimientos más pequeños registraron un desempeño menos favorable.
Más producción, pero con márgenes mínimos
La situación económica continúa siendo uno de los principales desafíos para la actividad. Según el relevamiento de OCLA correspondiente a agosto, la rentabilidad promedio de los tambos se ubicó en apenas el 0,3%, pese a la recuperación de los niveles de producción.
El informe señala que, durante los últimos cinco meses, los precios al productor evolucionaron en línea con la inflación, mientras que los costos aumentaron a un ritmo inferior. Esta dinámica permitió estabilizar la relación entre ambos indicadores, aunque sobre una situación de partida muy ajustada y todavía desfavorable para las unidades productivas con menores niveles de productividad y eficiencia.
La facturación del tambo promedio, medida en moneda constante, cayó un 10,7% durante los primeros ocho meses del año. El resultado estuvo asociado a una disminución del 17,8% en el precio de la leche, que no llegó a compensarse con la mejora del 8,7% en la producción. Medida en dólares, la facturación acumulada también retrocedió, en este caso un 4,4%.
A esta situación se suma la reducción del número de establecimientos y de animales. A agosto de 2026, el país registraba 8.745 tambos y 1.477.778 vacas, cifras que reflejan una contracción respecto de años anteriores.
Las exportaciones lácteas alcanzaron niveles récord
Uno de los datos más destacados del período fue el desempeño del comercio exterior. Las exportaciones lácteas de agosto, medidas en litros de leche equivalentes, crecieron un 17,2% frente al mismo mes de 2025.
En el acumulado de enero a agosto, las leches en polvo encabezaron la expansión exportadora, con un aumento del 22,2% en volumen, seguidas por los quesos, cuyas ventas externas avanzaron un 13,1%.

De acuerdo con el OCLA, 2026 se encamina a establecer un récord histórico en exportaciones de productos lácteos, tanto por el volumen comercializado como por los dólares ingresados y los litros de leche destinados a los mercados externos. Esto ocurre aun cuando los precios internacionales permanecieron por debajo de los registrados durante el año anterior.
En cuanto al destino de la producción, entre enero y agosto el 72,2% de la leche se orientó al mercado interno, mientras que el 27,8% se destinó a la exportación.
La elaboración de leche en polvo tuvo un fuerte incremento durante el período y posteriormente se reflejó en mayores exportaciones. En términos estructurales, el informe también identifica una tendencia de largo plazo hacia una menor participación de las leches fluidas, un crecimiento sostenido de los quesos y una relativa estabilidad de las leches en polvo.
El consumo interno se recupera, aunque persisten las dificultades
El mercado doméstico muestra señales de recuperación luego de la fuerte caída registrada en 2024, cuando el consumo de lácteos retrocedió casi un 15%. Para 2026, el OCLA estima un consumo cercano a los 188 litros por habitante al año.
El organismo observa, además, cambios en los hábitos de compra, con una mayor presencia de productos básicos y de canales comerciales como despensas y almacenes, en comparación con las grandes cadenas de supermercados y los mayoristas.
En materia de precios, durante los primeros meses de 2026 los valores de salida de fábrica y los precios minoristas de los lácteos aumentaron por debajo de la inflación general. Mientras los productos lácteos registraron incrementos de entre el 21% y el 22%, la inflación general se ubicó en un rango del 30% al 34%, según los indicadores considerados por el informe.
Los stocks de productos lácteos disminuyeron durante los primeros meses del año, aunque en agosto mostraron un leve incremento frente al mes anterior. El OCLA relaciona ese comportamiento con la desaceleración de las exportaciones y una pequeña caída de las ventas internas.
El productor recibe menos de lo necesario para cubrir los costos
El reparto del valor generado por la cadena continúa mostrando tensiones. En agosto, la participación del productor en el valor final del sistema cayó respecto del año anterior y representó el 31,1% del valor total generado y el 51,4% del valor de salida de fábrica. En contraste, la industria mejoró levemente su participación relativa.
El poder de compra promedio de la industria se ubicó en $558,47 por litro, por encima del precio efectivamente percibido por el productor, de $535,12 por litro, pero por debajo de los $615,16 por litro estimados como referencia para cubrir plenamente los costos de producción en el largo plazo.
La diferencia entre esos valores expone las dificultades que atraviesa la actividad para sostener su rentabilidad. Según las estimaciones del OCLA, el resultado económico de la cadena láctea continuó siendo negativo en agosto, con una pérdida de $56.399 millones.
Así, el sector combina una mayor producción, una recuperación parcial del consumo y exportaciones en niveles históricos con una ecuación económica todavía frágil, especialmente para los establecimientos de menor escala y eficiencia.
Sobre el Autor
#TEMAS: