Las exportaciones argentinas de granos y subproductos agrícolas alcanzaron un nuevo máximo histórico entre enero y septiembre de 2026. En ese período, los embarques sumaron cerca de 88,9 millones de toneladas, casi un 10% más que en igual lapso de 2025 y unos seis millones de toneladas por encima del récord anterior, registrado en 2021, cuando se habían despachado 83 millones de toneladas.
Reporte del Mercado de Granos
La agroindustria argentina alcanzó un récord de exportaciones en los primeros nueve meses de 2026
Entre enero y septiembre de 2026, la Argentina exportó cerca de 88,9 millones de toneladas de granos y subproductos, casi un 10% más que en igual período del año pasado. Según un informe de la Bolsa de Comercio de Rosario, el maíz alcanzó niveles récord de embarques, mientras que las harinas de soja y girasol ganaron terreno en un mercado internacional condicionado por los conflictos geopolíticos y las dificultades de abastecimiento.
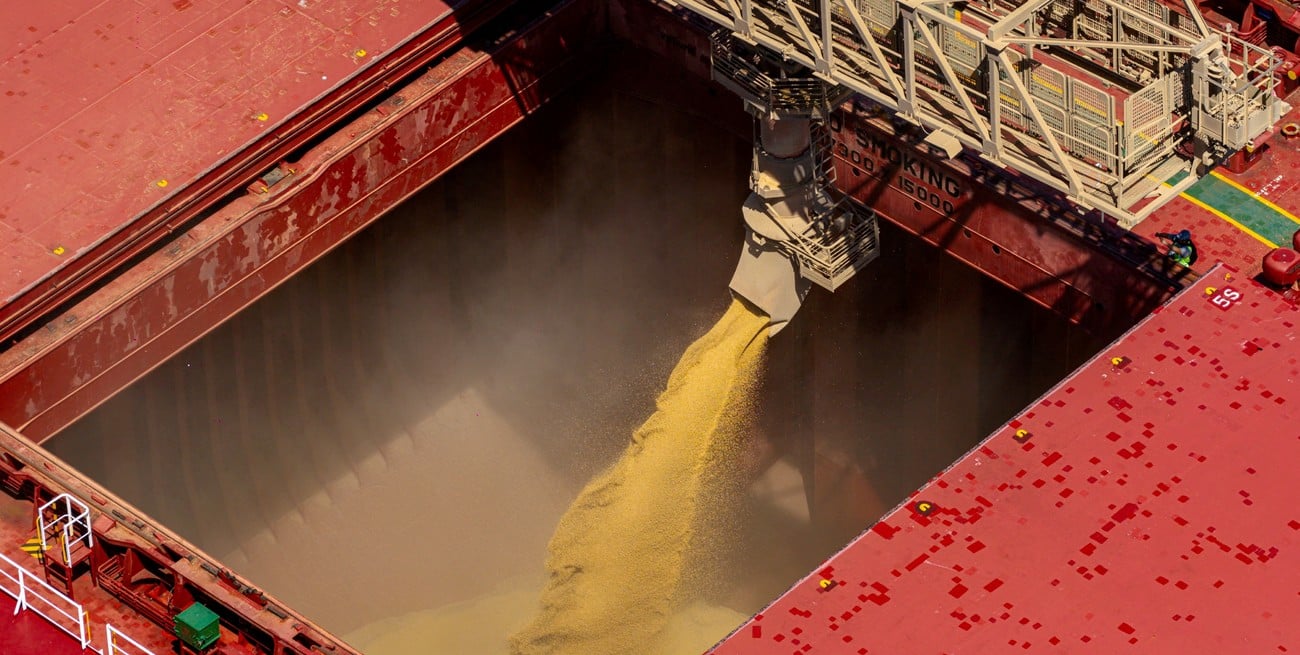
El resultado combina una cosecha con una elevada disponibilidad de productos y una demanda internacional que continúa absorbiendo volúmenes importantes de la oferta argentina. Así lo señala un informe de la Bolsa de Comercio de Rosario (BCR), elaborado por A. Rubicondi, F. Pennino, M. Contardi, B. Ferrari y Emilce Terré.

Entre los productos que se destacaron durante el período figuran el trigo, con 12,8 millones de toneladas exportadas, un 60% por encima del promedio de los últimos años para esta fecha, y el girasol, cuyos envíos superaron los 6,5 millones de toneladas y más que duplicaron la media de las campañas recientes.
En los últimos dos meses, además, el complejo soja aceleró su ritmo exportador, con un crecimiento acumulado del 30%. Solo entre agosto y septiembre se embarcaron más de seis millones de toneladas de harina de soja, un volumen excepcional para esa altura del año. El maíz también mostró un fuerte dinamismo, con un incremento superior al 29% de sus exportaciones acumuladas en ese bimestre.
El maíz argentino, con récord de embarques y margen para crecer
El maíz fue uno de los principales protagonistas del desempeño exportador. Durante agosto y septiembre se despacharon alrededor de 7,63 millones de toneladas, el mayor volumen para esos meses de los últimos años. De esta manera, los embarques acumulados de la campaña hasta septiembre alcanzaron los 30,2 millones de toneladas, casi un 18% por encima del promedio histórico reciente.
Sin embargo, el programa exportador todavía tiene un importante volumen pendiente. Sobre una producción estimada en 72,5 millones de toneladas para la campaña 2025/26, la BCR proyecta exportaciones totales por 45 millones de toneladas. De cumplirse esa previsión, quedarían cerca de 14,7 millones de toneladas por despachar al exterior.
Aunque el volumen pendiente es inédito en términos absolutos para esta altura del año, el avance del programa exportador se ubica en torno al 67%, levemente por debajo del promedio de las últimas campañas.
La comercialización interna también registra cifras destacadas. Al 30 de septiembre, las compras de maíz superaban los 45 millones de toneladas, más de 10 millones por encima del promedio para esa fecha. El movimiento comercial estuvo acompañado por precios internos superiores a los 190 dólares por tonelada, con valores cercanos a los US$ 199 por tonelada hacia fines de septiembre, los más altos desde comienzos de año.
La competitividad del cereal argentino responde a varios factores. En el mercado local influyen la abundante oferta, el ritmo de comercialización y la reducción de los derechos de exportación, cuya alícuota pasó del 12% a mediados de 2025 al 8,5%, de acuerdo con el informe.
Los conflictos internacionales reconfiguran el mercado
El escenario internacional también genera condiciones favorables para el maíz argentino. La escalada del conflicto en la región del Mar Negro complica los embarques de Ucrania, uno de los principales exportadores mundiales del cereal. Las dificultades logísticas y los ataques registrados en la zona aumentan la incertidumbre sobre la disponibilidad de granos para los mercados importadores.
El calendario agrega presión: Ucrania suele exportar, en promedio, unos 6,9 millones de toneladas de maíz durante los últimos meses del año, coincidiendo con el comienzo de su cosecha en octubre. Frente a las limitaciones del transporte marítimo, parte de los envíos se está redireccionando por otras vías, especialmente a través del río Danubio hacia países de la Unión Europea.
El bloque europeo, a su vez, enfrenta perspectivas de una cosecha de maíz de 48,3 millones de toneladas, la menor desde al menos el año 2000, según las estimaciones citadas por la BCR. En ese contexto, las importaciones podrían crecer un 32% respecto del año anterior, de acuerdo con datos de S&P Global.
A esta situación se suma una menor oferta exportable de Brasil. Según la Asociación Nacional de Exportadores de Cereales de ese país (ANEC), los embarques brasileños de maíz rondaron los 5,39 millones de toneladas en septiembre, el segundo registro más bajo desde 2019 y un 22% inferior al del mismo mes del año pasado.
La BCR vincula esta tendencia con el crecimiento del consumo interno brasileño, especialmente por parte de la industria de biocombustibles. En cuatro años, el uso industrial de maíz pasaría de 19 a 37 millones de toneladas. Para la campaña 2026/27, el consumo doméstico total crecería un 42% frente al promedio de los últimos cinco años, mientras que las exportaciones caerían más de un 10%.
Con una oferta exportable importante y una menor disponibilidad relativa de cereal de otros grandes proveedores, la Argentina llega al último trimestre del año con condiciones competitivas para sostener sus ventas externas.
Las harinas de soja y girasol también marcan récords
El buen desempeño exportador no se limita a los granos. Las harinas proteicas argentinas también están ganando espacio en el comercio internacional, en un contexto de incertidumbre sobre el abastecimiento de materias primas para la alimentación animal.
La harina de soja registró en agosto un récord de embarques para ese mes y mantuvo un ritmo elevado en septiembre. Según estimaciones de la agencia NABSA citadas por la BCR, los despachos del noveno mes del año alcanzarían los 2,96 millones de toneladas. Si el dato se confirma con los registros aduaneros, septiembre se convertiría en el segundo mes de mayores exportaciones de este producto en la historia.
Europa fue uno de los destinos que impulsaron la demanda. En septiembre, los envíos argentinos de harina de soja hacia ese mercado alcanzaron el mayor volumen del año. Además, las compras europeas acumuladas durante agosto y septiembre fueron casi un 30% superiores al promedio del último lustro para ese bimestre.
El girasol también registró marcas inéditas. Entre enero y septiembre se exportaron 1,74 millones de toneladas de harina de girasol, un 54% —equivalente a unas 615.000 toneladas— por encima del récord anterior, correspondiente a la campaña 2024/25. Septiembre, además, fue el mejor mes exportador de la historia para este subproducto.
El resultado estuvo favorecido por la elevada producción argentina y por las dificultades que enfrentan Rusia y Ucrania, los principales productores y exportadores mundiales de girasol y sus derivados. Las interrupciones comerciales en la región del Mar Negro limitaron los envíos de ambos países durante agosto y septiembre, abriendo una oportunidad para los proveedores argentinos.
Arabia Saudita tuvo un papel destacado en este desempeño. En septiembre, las exportaciones argentinas de harina de girasol alcanzaron las 285.000 toneladas y más de la mitad de ese volumen tuvo como destino el mercado saudí. Se trata de un comprador que no suele ocupar un lugar relevante en las ventas argentinas de este producto, aunque sí tiene una presencia creciente en las compras de harina de soja.

De acuerdo con el análisis de la BCR, este salto responde tanto a la competitividad de los subproductos argentinos como a una oportunidad puntual de demanda, en un mercado de menor escala que el de la harina de soja.
Con estos resultados, la agroindustria argentina consolida un año de exportaciones récord. El desempeño de los próximos meses dependerá de la disponibilidad de granos, la evolución de los precios y la continuidad de las alteraciones logísticas y comerciales que afectan a algunos de los principales competidores en el mercado mundial.
Sobre el Autor
#TEMAS: