Mientras en la Argentina los veraneantes celebran la devaluación de Brasil y los actores económicos temen su arrastre ante una economía nacional basada en el ancla cambiaria, en la principal economía sudamericana el flamante presidente electo debe dilucidar cómo administrará la compleja herencia macroeconómica de su antecesor.
El análisis de Jorge Vasconcelos
El desafío de Lula es la herencia de déficit fiscal de su propia gestión
El rojo de sus cuentas fiscales -9,4% del PBI- coincide con una baja de la productividad y tasas prohibitivas para el sector privado. La deuda podría multiplicarse por 10 hacia 2030 sin reformas estructurales. La agenda "pro mercado" del centro y los gobernadores.
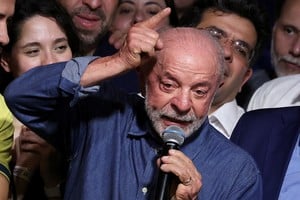
Luiz Inácio Lula da Silva se hereda a sí mismo pero en condiciones de debilidad respecto de sus anteriores versiones. El economista Jorge Vasconcelos advierte que la expansión del gasto público en Brasil, el déficit fiscal total del 9,4% del PBI y el estancamiento de la productividad amenazan con desacelerar el crecimiento brasileño hacia el 1,3% en 2027.
El escenario político brasileño reconfirma la vigencia del liderazgo de Lula da Silva, pero abre interrogantes urgentes sobre la viabilidad macroeconómica del país.
Aunque entre 2021 y 2025 el Producto Interno Bruto (PBI) de Brasil creció a una tasa promedio del 3,3% anual, esta dinámica ha comenzado a frenarse, proyectándose un crecimiento de consenso de apenas el 1,3% para 2027 de no mediar cambios estructurales en la conducción económica.
Según explica el economista del instituto IERAL / Fundación Mediterránea, la economía de la principal potencia latinoamericana exhibe "síntomas de agotamiento del modelo económico del último tiempo, basado en la expansión del gasto público".
Esta dinámica ha empujado "las tasas de interés a niveles prohibitivos para el sector privado" y ha generado "un círculo vicioso en las cuentas estatales, con un déficit de 9,4% del PBI cuando se incluye el costo financiero de la deuda".
La "crisis fiscal asintomática"
El análisis resalta que la consolidación política de Lula se dio en paralelo con la gestación de desequilibrios severos. Vasconcelos recuerda que "la gestación de esta crisis, por su carácter 'asintomático', hace que Lula tenga posibilidades ciertas de un nuevo mandato", pero subraya que los motores del crecimiento reciente muestran signos claros de agotamiento.
Entre los factores críticos expuestos por la Fundación Mediterránea destacan:
Saturación del mercado laboral: la tasa de desempleo descendió del 9,5% en 2022 al 5,5% en las mediciones recientes, reduciendo el margen de capacidad ociosa para impulsar la actividad.
Apalancamiento de los hogares: el consumo interno fue apuntalado por la expansión crediticia, elevando la carga financiera del endeudamiento al 30% de los ingresos familiares y llevando la mora al 8% en ese segmento.
Predominio del gasto corriente sobre la inversión: el presupuesto estatal se ha volcado mayoritariamente a erogaciones corrientes con una mínima participación de la inversión pública, lo que explica el estancamiento de la productividad en el último quinquenio.
Asimismo, citando investigaciones del Centro de Debate de Políticas Públicas (CDPP), Vasconcelos advierte que "si persiste el statu quo en las reglas por las que se indexan las principales partidas presupuestarias, el déficit primario del sector público podría pasar de 0,5 a 3,0 puntos del PBI en 10 años".
En ese contexto, "la falta de credibilidad fiscal impediría bajar las elevadísimas tasas de interés con las que se refinancia la deuda pública". La amenaza del 105% de deuda y la fragmentación en el Congreso. La proyección del informe sobre la trayectoria de la deuda pública resulta contundente.
El desafío político
Vasconcelos afirma que "si Lula, en su cuarta gestión, no logra acuerdos con el Congreso (de mayoría bolsonarista) para desindexar el gasto público y recuperar credibilidad fiscal, con el nivel actual de las tasas de interés la deuda pública alcanzaría el equivalente al 105% del PBI hacia 2030", un nivel que tendría "efectos demoledores sobre los proyectos de inversión del sector privado".

En el plano político, el gobierno enfrentará una compleja arquitectura legislativa. Con solo 4 gobernadores pertenecientes al Partido de los Trabajadores (PT) -confinados a las regiones de menor desarrollo del noreste-, las fuerzas de derecha y el denominado "centrao" controlan los estados más prósperos e imponen una agenda promercado.
Aprobar Propuestas de Enmienda a la Constitución (PEC) para encarar reformas de fondo requiere una mayoría de tres quintos (3/5) en ambas cámaras. Como sostiene Vasconcelos, "encauzar las cuentas fiscales no es una tarea imposible, pero solo puede lograrse a partir de políticas de Estado".
No obstante, las secuelas de la campaña electoral sugieren que el escenario más probable será el de negociaciones "caso por caso", esquema que dificulta la concreción de acuerdos estructurales.
Reformas o corto plazo
Para revertir el deterioro de las finanzas públicas, el análisis de la Fundación Mediterránea identifica medidas de profundo costo político pero indispensables:
Desindexación presupuestaria: desvincular las actualizaciones del segmento pasivo de las del salario mínimo y eliminar la preasignación automática de partidas vinculadas a la recaudación.
Reforma del sistema previsional: contemplar la transición demográfica del país, donde la población de 60 años o más representa el 15,6% del total (con proyecciones a duplicarse en tres décadas), frente a un 14,8% de jóvenes de entre 15 y 24 años.
Revisión de regímenes especiales: acotar exenciones tributarias como las de la Zona Franca de Manaos y moderar beneficios fiscales a profesionales liberales.
Como alternativa inmediata para contener el costo financiero, el oficialismo podría recurrir a una mayor emisión de bonos en los mercados internacionales aprovechando que la deuda externa de Brasil equivale al 10% del PBI.
Sin embargo, Vasconcelos concluye que estas herramientas son meros "paliativos que, de todos modos, no impedirían que la deuda pública total siga escalando en términos del PBI" si no se aplican reformas de fondo.
Sobre el Autor
#TEMAS: