La industria manufacturera de la provincia volvió a caer al cierre del tercer trimestre del año. Según el de la Federación Industrial de Santa Fe (FISFE), la actividad se redujo en septiembre un 4,8% interanual, mientras que en nueve meses registró una disminución de 3,4% acumulada anual.
Polémica por cambios en el "compre nacional" del RIGI
La producción industrial en Santa Fe cayó 4,8% interanual en septiembre y acumula una baja de 3,4% en 2026
La Federación Industrial apunta contra altas tasas e impuestos, apertura e inflación por encima del tipo de cambio. El 52% de las ramas industriales marca retrocesos en un marco de pérdida de empresas y de empleos formales. La actividad está 4,7% por encima de septiembre del 2023.
En términos desestacionalizados, la actividad fabril acusó una merma mensual de 2,3% frente a agosto. El balance histórico sitúa al nivel general de la serie original un 4,7% por encima de septiembre de 2023, pero todavía un 7,8% por debajo del registro alcanzado en septiembre de 2022.
Los registros santafesinos "empeoran" la performance nacional. El INDEC confirmó que en septiembre la producción manufacturera retrocedió un 0,2% mensual y cayó un 3,4% en la comparación interanual, acumulando nueve meses consecutivos con balance negativo. Sectores como el textil, muebles, maquinaria y químicos lideran las caídas.

Los datos provinciales llegan en medio de esfuerzos santafesinos -y nacionales- por acoplar a las Pymes locales como proveedoras de los “motores” económicos del RIGI (hidrocarburos y minería), mientras que al mismo tiempo Nación autorizó por decreto a proveedores que no sean estrictamente argentinos, para sumarse en esas cadenas de valor.
Pablo Lavigne, secretario de Coordinación de la Producción del Ministerio de Economía, aclaró que lo que se modificó es la calificación de “proveedores locales” a aquellas empresas cuya propiedad accionaria fuera mayoritariamente (51% o más) nacional.
“Esa limitación deja afuera a muchísimas empresas que operan en Argentina desde hace años o décadas, que generan empleo, tributan, exportan e invierten en el país. El caso más notable es Toyota, Ford o Tenaris. Pero podemos sumar más empresas argentinas que han recibido inyección de capitales externa o que tienen socios externos y no pueden ser computadas como proveedores locales”.
Macroeconomía
El diagnóstico de FISFE sitúa el origen de las dificultades en diversas variables macroeconómicas. En primer lugar, la entidad advirtió que "la elevada presión fiscal que enfrentan las empresas en la Argentina constituye uno de los principales obstáculos para el desarrollo productivo y la mejora de la competitividad".
Añade que "en un contexto de endurecimiento de la política monetaria con tasas de interés real elevadas, que limita el acceso al financiamiento a las empresas e incrementa la morosidad, el total de préstamos al sector privado no financiero se mantiene prácticamente en el mismo nivel de 2025, mientras que respecto al PBI se redujo a solo un 9,0% en octubre de 2026".

Asimismo, las condiciones cambiarias y comerciales deterioran la tracción fabril. Desde FISFE remarcaron que "la persistencia de tasas mensuales de inflación por encima del tipo de cambio continúa desalentando la competitividad-precio, la demanda de bienes interiores y la producción manufacturera".
En simultáneo, alertaron sobre el impacto externo: "La mayor competencia de productos importados -especialmente de bienes de consumo-, en algunos casos bajo condiciones de competencia desleal y contrabando, representa un aspecto de presión adicional sobre la situación de las empresas industriales al desplazar aún más la demanda interna".
Los que más padecen
Durante septiembre, el 52% de las ramas manufactureras santafesinas registró contracciones interanuales. El reporte detalla que «Maquinaria agropecuaria (-5.57 p.p.) y Molienda de oleaginosas (-1.51 p.p.) presentaron las mayores incidencias negativas» en el índice global.
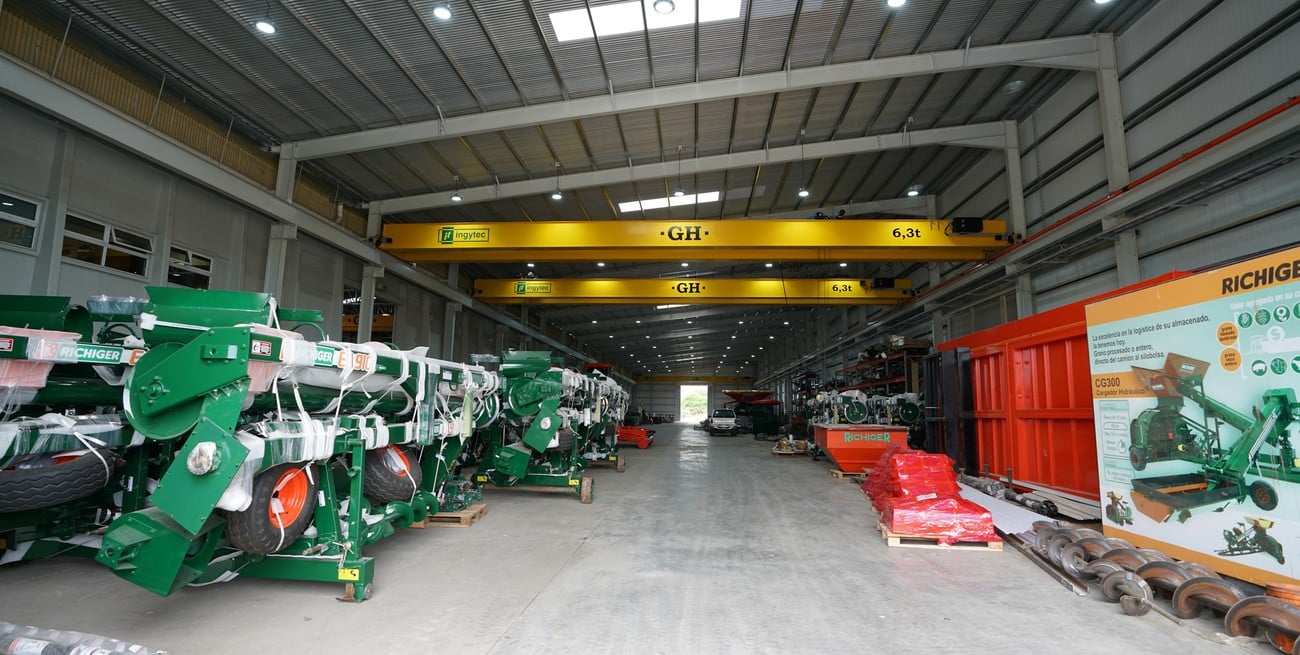
La maquinaria agrícola atraviesa una coyuntura especialmente crítica, ya que en los primeros nueve meses de 2026, la actividad sectorial acumuló un desplome del 33%. El patentamiento de maquinaria de producción nacional cayó un 31,3% interanual en el mes, mientras que el patentamiento de equipos importados se expandió un 35,3%.
El complejo metalúrgico en su conjunto retrocedió un 21,9% interanual y acumula una contracción del 18,0% en 2026, situándose un 35,0% por debajo de los valores de septiembre de 2022.

Entre sus componentes, además de maquinaria agropecuaria (-45,4%), se verificaron caídas en aparatos de uso doméstico (-23,7%), equipos eléctricos (-14,1%), productos metálicos para uso estructural (-8,9%), maquinaria especial (-6,3%) y productos de metal (-4,8%).
Claroscuros sectoriales
En el polo opuesto, la industria siderúrgica aportó la mayor contribución positiva (+1,85 p.p.) al mostrar un crecimiento interanual del 62,3% en producción de acero durante septiembre (y +14,2% acumulado).
Sin embargo, el informe puntualiza que la elaboración de productos laminados se mantiene en los mismos niveles del año pasado y que, en el balance acumulado de nueve meses, la producción de acero se ubica todavía un 30,2% por debajo de 2023 (y -44,2% en terminados).
Otras ramas con incrementos mensuales fueron vehículos automotores (+14,7%), autopartes (+6,9%), productos lácteos (+6,5%), plásticos (+6,4%), edición e impresión (+6,2%) y papel (+5,4%).
En el entramado agroalimentario, la industrialización de soja exhibió un retroceso interanual del 4,5% en septiembre y del 2,7% en aceite. No obstante, el volumen acumulado de molienda en nueve meses (28,8 millones de toneladas de soja y 5,8 millones de toneladas de aceite) se mantuvo cercano a los parámetros de 2021.
Por su parte, la faena bovina santafesina cayó 4,7% en septiembre y un 5,5% en el acumulado anual (-96 mil cabezas), en contraste con la faena porcina, que creció un 2,8% en el mes y acumuló un alza del 8,8%.
En el frente externo
En el frente externo, las exportaciones de Manufacturas de Origen Agropecuario (MOA) con origen provincial repuntaron un 42,7% en valor y un 33,2% en volumen entre enero y septiembre, impulsadas por las cotizaciones internacionales de aceites (+53,0%), carnes (+46,3%) y harinas (+40,0%).
Las Manufacturas de Origen Industrial (MOI) aumentaron un 9,8% en valor y 9,6% en volumen, sostenidas fundamentalmente por biodiésel y lecitinas, frente a bajas en vehículos, válvulas y maquinarias.
Caída de empleo y empresas
El repliegue de la actividad ha impactado de lleno sobre el tejido laboral e institucional de la provincia. Con datos de la Superintendencia de Riesgos del Trabajo (SRT), el informe advierte una constante erosión de la estructura productiva.
"Entre diciembre de 2023 y agosto de 2026, último dato disponible, la cantidad de empleadores asegurados (-511) y los trabajadores cubiertos (-12,7 mil) en la industria santafesina se redujeron un 8,6% y 9,2% respectivamente".
En la comparación interanual a agosto, Santa Fe perdió 5,3 mil puestos industriales formales (-4,0%). Los departamentos santafesinos con mayor destrucción acumulada neta de puestos de trabajo fabriles registrados entre fines de 2023 y principios de 2026 fueron Rosario (-3.202), La Capital (-783), Constitución (-649), Castellanos (-548) y General Obligado (-426).
A nivel nacional, el escenario refleja un panorama similar: la utilización de la capacidad instalada fabril cayó al 60,1% en septiembre (el nivel más bajo para ese mes en siete años), mientras que la pérdida de empleo asalariado formal en la manufactura argentina ya suma 92.500 operarios menos (-7,8%) desde diciembre de 2023.
Sobre el Autor
#TEMAS: