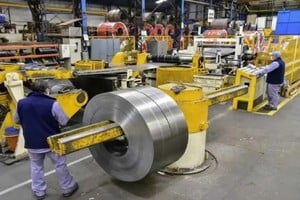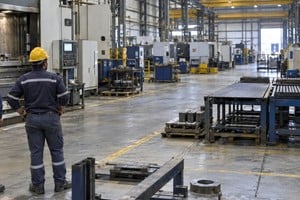
La industria argentina completó en agosto nueve meses consecutivos utilizando menos del 60% de su capacidad productiva, prolongando un escenario de elevada ociosidad que ya había caracterizado buena parte de 2025.
INDEC
Otros nueve meses con la industria trabajando por debajo del 60% de su capacidad
La utilización llegó a 58,5% en agosto y completó nueve meses consecutivos debajo de ese umbral. En 2025 había ocurrido algo similar durante los primeros ocho meses. Ocho de los doce bloques relevados están peor que hace un año. Metalmecánica utiliza apenas el 35,9%.
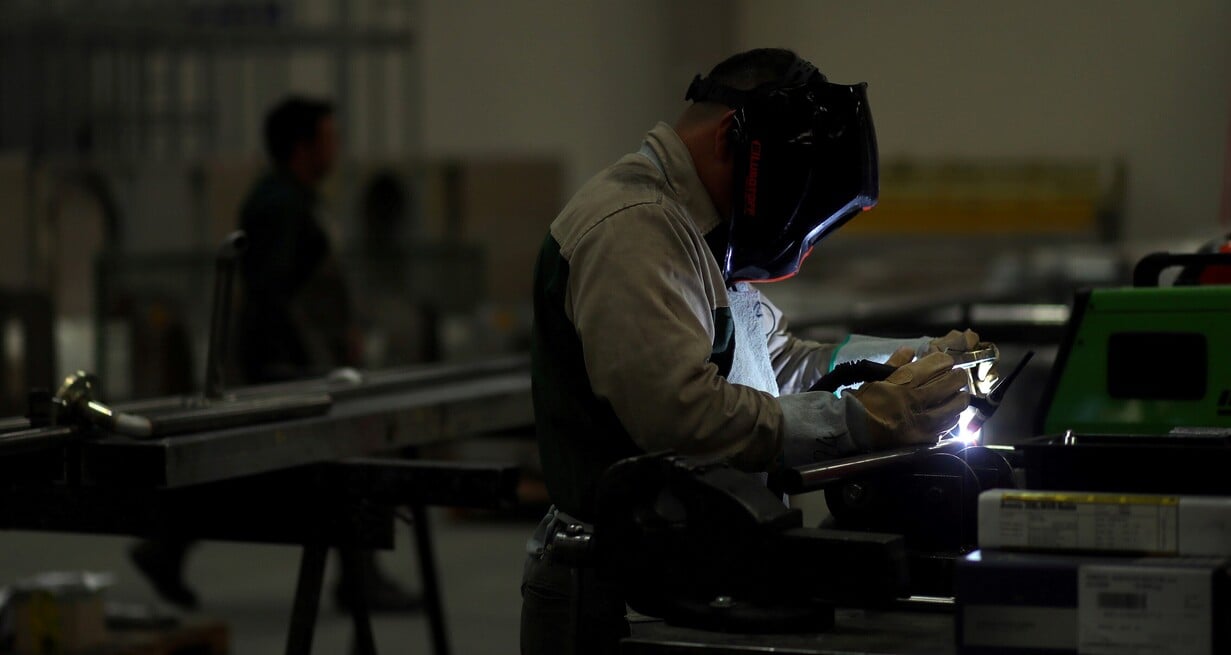
El INDEC informó este jueves que “la utilización de la capacidad instalada en la industria se ubica en 58,5%, nivel inferior al del mismo mes de 2025, que fue de 59,6%”. El registro mejoró apenas tres décimas frente al 58,2% de julio, pero mantuvo a las fábricas debajo del umbral del 60% por noveno mes consecutivo, contando desde diciembre pasado.

La persistencia no es nueva. Entre enero y agosto de 2025 todos los registros también habían quedado debajo del 60%; recién septiembre y octubre lograron superarlo, antes de volver a 57,7% en noviembre y 53,8% en diciembre. En 2026, ni siquiera los mejores meses —59,8% en marzo y 59,9% en abril— consiguieron quebrar esa barrera.
El indicador no mide literalmente máquinas encendidas o apagadas, sino “la proporción utilizada, en términos porcentuales, de la capacidad productiva del sector industrial”, tomando como referencia la producción máxima técnicamente posible de un panel de entre 600 y 700 empresas.
Escalera descendente
La comparación histórica refuerza el deterioro. En agosto de 2021 la industria utilizaba 64,4% de su capacidad; en 2022 llegó a 69,6%, en 2023 fue 67,9% y en 2024 todavía alcanzaba 61,3%. Luego cayó a 59,6% en 2025 y ahora a 58,5%.
Así, agosto de 2026 se ubica 11,1 puntos porcentuales debajo del mismo mes de 2022, el máximo de esa secuencia. Para encontrar un agosto cercano al 70% hay que retroceder justamente hasta aquel año.

Mientras que la comparación interanual tampoco muestra recomposición. El nivel general pierde 1,1 punto frente a agosto de 2025 y ocho de los doce bloques sectoriales relevados presentan una utilización inferior a la de un año atrás.
La lectura coincide con el IPI manufacturero conocido la semana pasada: la producción industrial cayó 3,2% interanual en agosto y su tendencia-ciclo acumuló un cuarto mes consecutivo de retroceso.
Metalmecánica en el piso
La mayor debilidad vuelve a aparecer en una actividad relevante en Santa Fe. La metalmecánica excluida la industria automotriz utilizó apenas 35,9% de su capacidad, contra 44,6% un año antes. Es la menor proporción entre todos los bloques relevados y supone una caída de 8,7 puntos interanuales.

El INDEC atribuye el retroceso “principalmente a los menores niveles de producción de maquinaria agropecuaria y de aparatos de uso doméstico”. Y aporta los números del IPI: la maquinaria agropecuaria cayó 37,9% interanual y los aparatos domésticos, 28%.
La industria automotriz presenta una dinámica semejante. Su utilización bajó de 53,3% a 46,2%, “debido a la menor cantidad de unidades fabricadas por las terminales automotrices”.
Productos de caucho y plástico quedaron en 40,9%, textiles en 44,6% y tabaco en 44,4%. En varias ramas, por lo tanto, más de la mitad de la capacidad técnicamente disponible permanece sin utilizar.
Las excepciones que marcan la actividad
En el extremo opuesto aparece nuevamente la refinación de petróleo. El sector trabajó al 88,8% de su capacidad, contra 86,1% de agosto de 2025, “a partir del mayor nivel de procesamiento de petróleo crudo”. También quedaron por encima del promedio las industrias metálicas básicas, con 70,1%; alimentos y bebidas, 66,4%; químicos, 65,2%; y papel y cartón, 61,3%.
Sustancias y productos químicos mejoraron desde 60,1% hasta 65,2%, vinculadas “principalmente con los mayores niveles de elaboración de detergentes y jabones”, cuya producción aumentó 6% interanual.
El contraste vuelve a coincidir con otros indicadores trabajados durante las últimas semanas: petróleo, minería y algunos complejos exportadores mantienen mayor dinamismo, mientras varias actividades dependientes del mercado interno continúan con niveles elevados de capacidad ociosa.
Impacto en construcción y alimentos
Los minerales no metálicos utilizaron 54,5% de su capacidad, frente al 58,5% de un año atrás. El INDEC explica que el retroceso responde “principalmente a la menor elaboración de cemento y a la menor fabricación de vidrio”.
Es una señal consistente con el ISAC de agosto, que mostró una caída interanual de 4,4% y bajas generalizadas entre los principales materiales para construcción.
Incluso alimentos y bebidas, uno de los bloques que permanece por encima del promedio industrial, mostró una leve reducción de 66,6% a 66,4%. El organismo vincula ese movimiento “principalmente a la disminución en la producción de carne vacuna”, que cayó 8,1%.
Y agrega un dato particularmente revelador sobre la demanda: el volumen de carne bovina destinado al mercado interno —“principal destino de la producción nacional”— retrocedió 13,2% interanual.
Sobre el Autor
#TEMAS: