El mercado mundial de carne vacuna comienza a mostrar señales de estabilización después de varios años de crecimiento de la producción. Las primeras proyecciones del Departamento de Agricultura de Estados Unidos (USDA) para 2027 anticipan una reducción más moderada de la oferta global, en un escenario marcado por cambios en la demanda, restricciones comerciales y una competencia creciente entre los principales países exportadores.
Informe del ROSGAN
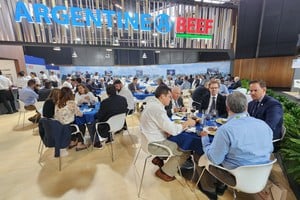
Argentina aumentaría su producción de carne vacuna en 2027, según las proyecciones del USDA
El Departamento de Agricultura de Estados Unidos (USDA) proyecta una recuperación más moderada de la oferta global, luego de una caída estimada de casi 2 millones de toneladas en 2026. Brasil, principal exportador mundial, deberá afrontar restricciones comerciales en destinos clave y definir cómo colocará sus excedentes. Para Argentina, el organismo prevé un incremento productivo de 90.000 toneladas en 2027.

Según el análisis difundido por ROSGAN, basado en el informe bianual Livestock and Poultry: World Markets and Trade del USDA, la producción mundial de carne vacuna caería cerca de 2 millones de toneladas durante 2026, hasta ubicarse en 60,223 millones de toneladas. Para 2027, en tanto, las estimaciones apuntan a una relativa estabilización de la oferta en torno a los 60 millones de toneladas.
El organismo también introdujo ajustes a la baja en sus previsiones de producción y consumo para 2026, mientras elevó las estimaciones de importación. En concreto, las compras internacionales aumentarían en 456.000 toneladas interanuales, hasta alcanzar un récord de 12,4 millones de toneladas, mientras que el consumo se reduciría en más de 1,7 millones de toneladas respecto del máximo registrado en 2025.
Las exportaciones mundiales, por su parte, se mantendrían prácticamente estables, en torno a los 13,9 millones de toneladas.
Brasil, el principal factor de presión sobre el mercado
Aunque la oferta global tendería a estabilizarse en 2027, Brasil seguirá siendo una variable determinante para el comercio internacional. El USDA estima que la producción brasileña de carne vacuna disminuirá en 200.000 toneladas el próximo año, hasta alcanzar los 11,95 millones, frente a los 12,15 millones proyectados para 2026.
Pese a esa reducción, el saldo exportable mostraría pocos cambios. Las ventas externas pasarían de 4,15 millones de toneladas en 2026 a 4,1 millones en 2027, de acuerdo con las previsiones del organismo estadounidense.
El desafío para Brasil no estará limitado a la evolución de su producción, sino también a las dificultades para colocar sus volúmenes en los mercados internacionales. Las restricciones sanitarias, los contingentes arancelarios y una competencia cada vez más intensa condicionan las perspectivas del principal exportador mundial.
China, Europa, Estados Unidos y México, destinos que contribuyeron a impulsar la expansión brasileña en los últimos años, presentan condiciones comerciales menos favorables. Frente a ese panorama, el país podría profundizar su búsqueda de compradores en el sur de Asia, Oriente Medio y América del Sur.
Para los demás proveedores, la principal incógnita será qué estrategia adoptará Brasil para comercializar sus excedentes y a qué precios estará dispuesto a venderlos.
La necesidad de encontrar nuevos destinos podría intensificar la competencia internacional y aumentar la presión sobre las industrias frigoríficas de los países en los que Brasil busque ampliar su presencia. Sin embargo, la pérdida de acceso a mercados de alto valor también podría limitar su margen para competir exclusivamente mediante precios más bajos.
El crecimiento brasileño cambió el comercio mundial
La importancia de Brasil en el mercado internacional se explica por la fuerte expansión productiva y exportadora de los últimos años.
Entre 2021 y 2025, la producción brasileña de carne vacuna creció cerca de 3 millones de toneladas: pasó de 9,75 millones a más de 12,6 millones. Ese incremento se produjo en un contexto de fuerte liquidación del stock ganadero.
Durante ese período, aproximadamente dos tercios de la producción adicional fueron absorbidos por las exportaciones, que alcanzaron un récord de 4,38 millones de toneladas en 2025.
La expansión brasileña también tuvo un impacto significativo sobre el comercio mundial. De los 2,5 millones de toneladas en que creció el intercambio internacional de carne vacuna entre 2021 y 2025, alrededor del 80% correspondió al aporte de Brasil.
Como consecuencia, la participación del país en el comercio global pasó de aproximadamente el 20% en 2021 a más del 30% cuatro años después. Esa concentración consolidó su liderazgo, pero también incrementó su exposición a las decisiones regulatorias y comerciales de sus principales compradores.
China, Europa y Estados Unidos, en el centro de las negociaciones
Las condiciones de acceso a los principales mercados serán determinantes para la evolución de las exportaciones brasileñas durante 2027.
En China, las cuotas y restricciones comerciales vigentes podrían limitar las posibilidades de expansión al menos hasta 2028, según el análisis de ROSGAN. En Europa, las restricciones sanitarias que afectan el ingreso de carne brasileña podrían prolongarse durante buena parte de 2027 y comprometer la colocación de más de 100.000 toneladas anuales de productos de elevado valor comercial.
En ese contexto, el mercado estadounidense aparece como una variable capaz de modificar el escenario. Una eventual apertura de nuevas negociaciones podría facilitar una mayor presencia brasileña en ese destino y ofrecer una alternativa para compensar parte de las limitaciones actuales.
No obstante, el USDA advierte sobre un entorno de mayor competencia y un menor dinamismo de la demanda, condicionado en parte por los elevados precios internacionales. Estos factores podrían dificultar la colocación de los volúmenes que Brasil necesita comercializar.
Argentina aumentaría su producción en 2027
Las proyecciones del USDA también contemplan cambios en la producción de otros actores relevantes del mercado mundial. Para 2027, los incrementos previstos en Argentina, India y Uruguay compensarían parcialmente las caídas esperadas en Australia, la Unión Europea, Brasil y Estados Unidos.
En el caso argentino, el organismo estima un aumento de 90.000 toneladas de carne vacuna. Sin embargo, la mejora prevista para el país no alcanzaría para revertir por completo el efecto de las reducciones proyectadas en otros productores.
Según el análisis de ROSGAN, la caída prevista para Brasil explica por sí sola la totalidad del ajuste neto de la producción mundial proyectada para 2027, una señal del peso que mantiene el país sudamericano en el equilibrio del mercado.
Precios y destinos, las variables que seguirán de cerca los exportadores
Con una oferta mundial que comenzaría a estabilizarse y un comercio internacional atravesado por nuevas restricciones, la evolución de los precios y la capacidad de acceder a los principales destinos ganarán protagonismo.
Para los países exportadores, el desafío será seguir de cerca cómo Brasil administra sus excedentes, qué mercados logra consolidar y qué estrategia comercial adopta para sostener su participación internacional.
En ese escenario, las decisiones de Brasil podrían influir sobre las condiciones de competencia para el resto de los proveedores, incluida Argentina. La combinación de restricciones comerciales, cambios en la demanda y posibles desvíos de los flujos de exportación será determinante para definir las oportunidades del sector cárnico durante 2027.
Sobre el Autor
#TEMAS: