El consumo argentino medido a través de los principales formatos comerciales volvió a exhibir resultados contrapuestos en agosto: supermercados y autoservicios mayoristas profundizaron sus caídas en las ventas reales, mientras los centros de compras registraron un repunte que todavía no revierte el balance negativo del año.
INDEC
Consumo dispar: rebote en shoppings con nuevas caídas en supermercados y mayoristas
Las ventas reales retrocedieron 3,7% y 3,6% interanual, respectivamente, frente a una mejora del 3,7% en los centros de compras. Ninguno de los tres canales logró revertir el saldo negativo acumulado en 2026. Los informes también exhiben diferencias en las operaciones y los rubros.
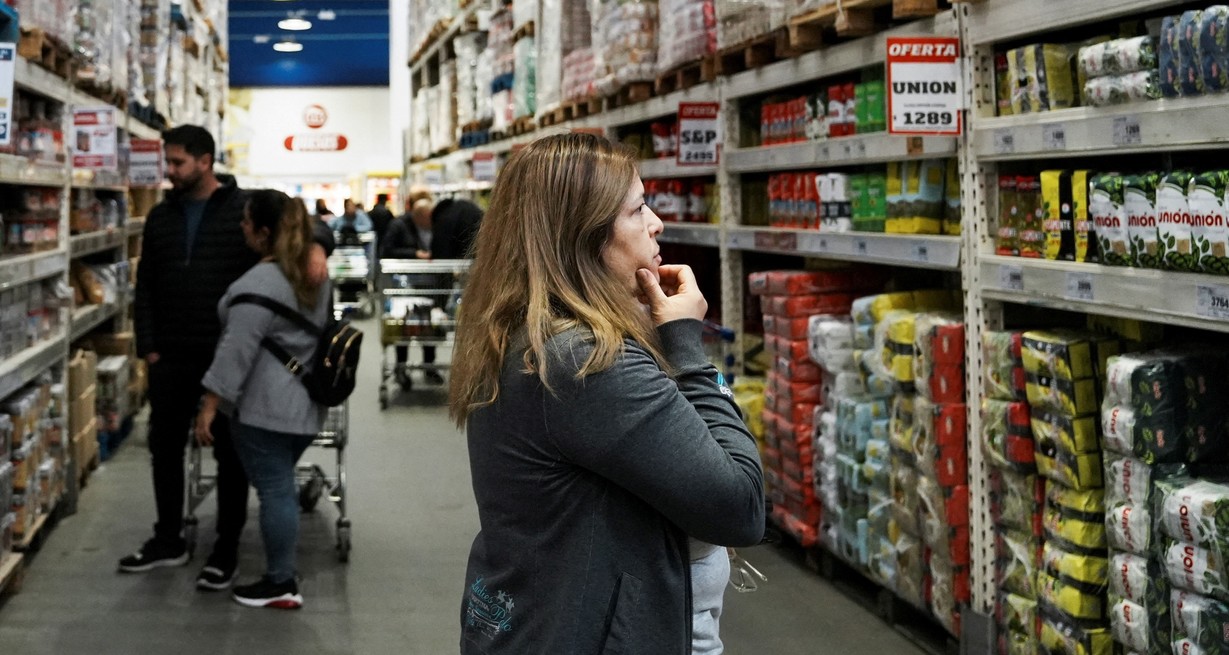
Los tres informes difundidos este jueves por el INDEC muestran que los supermercados vendieron 3,7% menos que en agosto de 2025. El organismo indicó que "el acumulado enero-agosto de 2026 presenta una disminución de 2,8% respecto a igual período de 2025". La serie desestacionalizada, que permite comparar meses consecutivos, cayó 0,8% frente a julio.

Para los autoservicios mayoristas, el INDEC consignó que "el índice de ventas totales a precios constantes muestra una disminución de 3,6% respecto a igual mes de 2025". En los primeros ocho meses del año, la baja acumulada fue del 2,9%, mientras que agosto registró una contracción mensual desestacionalizada de 1,2%.
Los shoppings mostraron otra evolución. Según la Encuesta nacional de centros de compras, "el índice de ventas totales a precios constantes muestra un aumento de 3,7% respecto a igual mes de 2025". También creció 3,3% mensual desestacionalizado, aunque la medición acumulada del año todavía muestra una caída de 1,2%.
La información se conoció un día después de que el EMAE de agosto reflejara una caída de 1,7% interanual de la actividad económica, con un retroceso del 3,5% en comercio mayorista, minorista y reparaciones. El INDEC advierte, no obstante, que las ventas de estas encuestas "no se deben considerar aisladamente como un indicador macroeconómico del consumo", cuya medición integral corresponde a las Cuentas Nacionales.
Modificaciones en las operaciones
Aunque ambos canales perdieron casi el mismo porcentaje de ventas reales, la relación entre facturación y ticket promedio muestra movimientos diferentes.
En supermercados, las ventas a precios corrientes sumaron $2,617 billones, 24,2% más que un año antes, mientras el ticket promedio llegó a $35.569, con un aumento del 15,8%. En los mayoristas, el informe registró $395.434 millones de facturación, un incremento nominal del 23,7%, y un ticket promedio de $47.067, 29% superior al de agosto de 2025.

Al relacionar ambas variables, las operaciones de los supermercados habrían crecido aproximadamente 7,3% interanual, mientras que las de los mayoristas habrían disminuido 4,1%. Son cálculos propios realizados sobre las cifras del INDEC, no variaciones de consumidores individuales.
El valor real promedio vendido por operación habría caído 10,2% en supermercados y permanecido prácticamente estable en mayoristas (+0,5%). Esto no permite afirmar que hubo un traslado de compradores de un formato a otro.
También cambian los medios de pago: las tarjetas de crédito representaron el 43% de la facturación de supermercados, frente al 26,8% en mayoristas. En estos últimos pesaron más el efectivo (24,8%) y otros medios, incluidos billeteras virtuales y códigos QR (32,7%).
Evolución dispar en los shoppings
En los centros de compras, las ventas nominales totalizaron $698.563 millones, 24,3% más que un año antes. Según los cuadros del INDEC, indumentaria, calzado y marroquinería concentraron el 31,4% del total; ropa y accesorios deportivos, otro 15%; y patios de comidas, alimentos y kioscos, el 18,9%.

Pero las tasas de variación fueron dispares. Diversión y esparcimiento encabezó los aumentos nominales con 62,8%; le siguieron ropa y accesorios deportivos (+36,4%) y patios de comidas (+28,1%). La indumentaria tradicional aumentó 17%, mientras que electrónicos, electrodomésticos y computación registró una caída de 4% incluso a precios corrientes.
La actividad que más creció porcentualmente no fue, sin embargo, la que más explicó el incremento total: diversión y esparcimiento aportó alrededor de 3,2 puntos porcentuales a la expansión nominal, frente a 5,7 puntos de indumentaria y 5,2 de gastronomía, según cálculos a partir de la facturación y las variaciones por rubro.
Impacto en empleos
Los informes registraron menos personal en los establecimientos relevados. En supermercados, la dotación fue de 95.355 ocupados, 4,5% menos que un año atrás. En autoservicios mayoristas, el personal descendió 6,8%, hasta 12.863 trabajadores. No se trata de un indicador sobre la totalidad del empleo comercial, pero sí de otra señal de debilidad en esos formatos.
Sobre el Autor
#TEMAS: