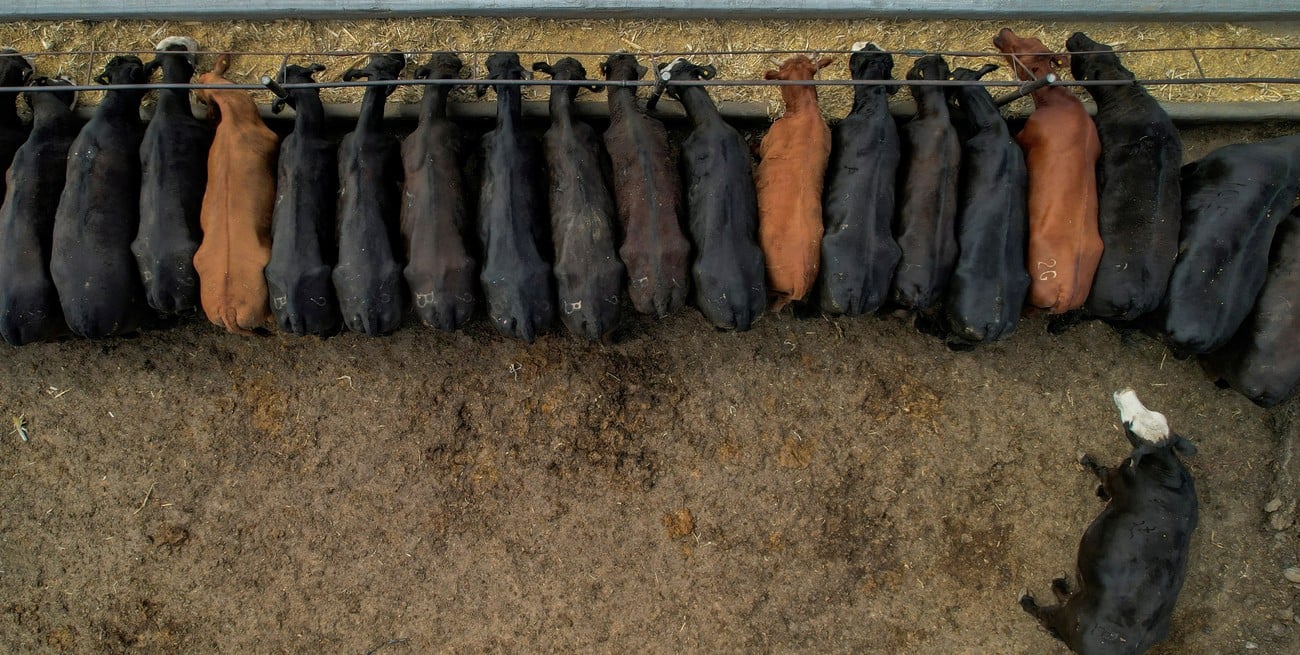
El negocio del engorde a corral suele analizarse a partir de una fotografía del momento: cuánto cuesta la invernada, cuánto vale el alimento y a qué precio podría venderse el gordo. Con esos datos se construye un margen proyectado que permite decidir si conviene iniciar un nuevo ciclo.
Más allá del margen
Feedlot: una mirada integral para medir resultados y proyectar nuevos ciclos
Los márgenes proyectados sirven para evaluar si conviene iniciar un nuevo ciclo de engorde, pero no necesariamente reflejan el resultado económico de una actividad ya realizada. La diferencia entre precios de compra y venta, la evolución del alimento y el costo de oportunidad pueden modificar sustancialmente la cuenta final. Un análisis sobre cómo medir el negocio y evitar distorsiones en los resultados.
Pero esa cuenta tiene una limitación central: el precio de venta todavía no existe.
Por eso, un margen calculado hoy no necesariamente representa el resultado que tendrá el feedlot dentro de algunos meses. El ciclo real se construye con los precios y costos que efectivamente se registraron durante el proceso y puede terminar muy lejos de la proyección inicial.
La diferencia no es menor. En algunas planillas elaboradas sobre las condiciones actuales aparecen márgenes negativos superiores a $30.000 por cabeza. Si esos números fueran una representación exacta del resultado económico, la continuidad de muchos establecimientos estaría seriamente comprometida.
El problema, entonces, no está necesariamente en calcular márgenes, sino en distinguir qué se está midiendo.
Primero, saber cómo terminó el ciclo
Para analizar correctamente la economía del feedlot es necesario separar dos momentos: el ciclo que ya terminó y el ciclo que todavía no comenzó.
El resultado de un ciclo cerrado debería calcularse utilizando el precio de venta efectivamente obtenido, el valor que tenía la invernada al momento de la compra y los costos realmente incurridos durante el engorde.
Ese cálculo permite conocer el resultado económico de una decisión que ya fue tomada.

Recién después corresponde analizar qué puede ocurrir hacia adelante. En ese caso, el precio futuro del gordo es desconocido y, en lugar de asumirlo como un dato cierto, resulta más útil determinar qué precio de venta necesita alcanzar el animal para que el nuevo ciclo llegue al punto de equilibrio.
Son dos preguntas diferentes:
¿Qué resultado tuvo el ciclo que terminó? Y, por separado: ¿Qué resultado podría tener un nuevo ciclo si comienza hoy?
Confundir ambas situaciones puede llevar a conclusiones equivocadas sobre la rentabilidad de la actividad.

Esto resulta especialmente importante porque el resultado de un ciclo determina la posición desde la cual se inicia el siguiente. No es lo mismo volver a comprar hacienda después de obtener una ganancia que hacerlo luego de atravesar un quebranto.
El alimento: precio de mercado no siempre es igual a costo económico
Otro de los puntos centrales del análisis es la forma en que se valora el alimento utilizado en el feedlot, especialmente en los sistemas integrados entre agricultura y ganadería.
En un feedlot que compra todos sus insumos en el mercado, el cálculo resulta relativamente sencillo. Pero cuando el establecimiento produce su propio maíz, la discusión cambia.
Si el grano se produce sobre tierra propia, el costo de oportunidad debería partir del recurso que originó esa producción: la tierra y la alternativa productiva que se resignó para destinarla al maíz.
Si se trata de tierra arrendada, el alquiler forma parte del costo de producir ese alimento, junto con los demás gastos agrícolas.
El productor integrado, en muchos casos, no sale al mercado a comprar todo el aporte energético de la dieta. Lo produce dentro de su propia empresa y eventualmente adquiere núcleos proteicos, minerales u otros suplementos.
Por eso, valorar automáticamente el maíz utilizado en el feedlot al precio de pizarra del día puede sobreestimar el costo económico de la alimentación.
El precio de mercado es una referencia importante, pero no necesariamente equivale al costo que debe imputarse al alimento dentro de un ciclo productivo que ya fue decidido.
La diferencia es relevante porque, de utilizarse indiscriminadamente el valor actual de la pizarra, una empresa integrada puede mostrar artificialmente un menor resultado en el feedlot y un mayor resultado en agricultura, simplemente por la forma en que se contabiliza una transferencia interna.
El costo de oportunidad del grano almacenado
Esto no significa que el valor actual del maíz deba ignorarse.
Cuando se trata de grano seco almacenado existe una alternativa concreta: venderlo. Mientras permanece dentro de la empresa para alimentar la hacienda, existe un costo asociado al capital inmovilizado y a su almacenamiento.
En ese caso, pueden reconocerse los costos financieros y de almacenamiento derivados de mantener el grano en lugar de venderlo.
La diferencia está en no trasladar automáticamente cada movimiento de la pizarra al costo histórico del alimento utilizado.

El precio de mercado permite conocer cuánto podría obtenerse por la venta del grano y, por lo tanto, cuál es la oportunidad resignada. Pero no necesariamente debe utilizarse para reconstruir retrospectivamente el costo económico de una decisión productiva ya tomada.
La "ilusión" de los márgenes
Aquí aparece una de las principales distorsiones que pueden surgir al analizar el negocio.
Se toma la relación de compra y venta vigente, se valora el alimento al precio actual de mercado y, al mismo tiempo, se incorpora un precio futuro supuesto para el gordo.

El resultado puede ser útil para construir un escenario, pero no representa necesariamente el resultado económico del ciclo que está en desarrollo.
La cuenta termina mezclando un precio actual de compra, un costo de alimentación reconstruido a valores actuales y un precio de venta que todavía no se conoce.
Por eso, el análisis debería mantener separadas ambas dimensiones: el resultado histórico y la decisión futura.
Cuando producir puede significar perder menos
Existe además una situación particular en la que puede ser conveniente iniciar un nuevo ciclo aun cuando el resultado económico esperado sea negativo. La explicación está en la estructura de costos.
Cuando el feedlot ya está instalado, determinados gastos deben afrontarse independientemente de que se produzca o no.
En esas circunstancias, si la actividad permite cubrir los costos directos y realizar una contribución positiva a los gastos que igualmente deberán afrontarse, producir puede implicar una pérdida menor que detener completamente la actividad. Esto no significa que el ciclo sea rentable.

La diferencia está en el concepto de margen de contribución frente al resultado económico total. Una actividad puede presentar un resultado económico negativo y, sin embargo, contribuir a cubrir parte de los costos fijos que existirían aun con el establecimiento inactivo.
Por eso, ambas medidas deben ser interpretadas de manera diferente.
La tasa de corte, una herramienta para medir el riesgo
Una herramienta particularmente útil para analizar el negocio es la tasa de corte, que permite observar la relación entre tres variables centrales: el precio de compra de la hacienda, el precio de venta y el costo del alimento.
A través de las relaciones compra/venta y alimento/gordo, la tasa de corte permite evaluar rápidamente el riesgo y el potencial de renta de un determinado modelo productivo.
Su ventaja es que trabaja con relaciones y no exclusivamente con valores nominales. De esa manera permite comparar distintos momentos y escenarios sin quedar atada a los precios absolutos de un período determinado.

Sin embargo, la tasa de corte no reemplaza al resultado económico.
Para conocer el resultado completo es necesario incorporar sanidad, mano de obra, amortizaciones, mantenimiento, administración, gestión y los demás costos de estructura.
Su utilidad está en mostrar cómo cambia la situación del negocio cuando se modifican las relaciones entre compra, venta y alimentación.
La diferencia también aparece según el peso de salida. En un modelo de consumo liviano, con compra a 180 kilos, ganancia de peso de 1,07 kilos diarios, venta a 320 kilos y una eficiencia de conversión de 6,5, la dependencia respecto del costo del alimento es menor.
En el modelo de novillo, con compra a 270 kilos, ganancia diaria de 1,25 kilos, venta a 480 kilos y una eficiencia de conversión de 9, la frontera de equilibrio se vuelve más exigente.
A mayor peso de salida y menor eficiencia de conversión, el costo de alimentación adquiere un peso creciente en la ecuación económica.
Un ejemplo que muestra cuánto puede cambiar el resultado
La diferencia entre una proyección y el resultado efectivo puede observarse con claridad al comparar dos metodologías.
Para simplificar el ejercicio, se consideran únicamente los kilos vendidos, los kilos comprados y el costo de alimentación, con todos los valores expresados en moneda constante de agosto de 2026.
En el caso A, tanto los kilos comprados como los vendidos se valorizan con los precios vigentes al momento del análisis, mientras que el alimento se calcula utilizando el precio de pizarra del maíz.

Es, esencialmente, una mirada ex ante: intenta estimar qué ocurriría si se iniciara un ciclo bajo las condiciones actuales.
En el caso B, en cambio, se utiliza el precio de compra que efectivamente tenía la hacienda cuatro meses atrás, junto con el costo del alimento correspondiente al momento en que se tomó la decisión de producirlo. El precio de venta es el efectivamente obtenido al finalizar el ciclo.
En este segundo caso se está midiendo el resultado real de un ciclo terminado. Los números muestran hasta qué punto pueden diferir ambos enfoques.
En febrero, el resultado real del ciclo cerrado alcanzó $307.020 por cabeza, mientras que cuatro meses antes la proyección realizada bajo el criterio ex ante arrojaba un quebranto de $51.432 por cabeza. La situación también puede darse a la inversa.
En mayo, el margen proyectado mostraba una ganancia teórica de $78.934 por cabeza. Sin embargo, cuando ese ciclo finalmente terminó en septiembre, el resultado real fue un quebranto de $105.725 por cabeza.
La diferencia muestra la sensibilidad del negocio a una variable decisiva: el precio de venta del gordo.
Un movimiento relativamente pequeño en ese valor puede modificar sustancialmente el resultado final del engorde a corral.
La clave: conocer el precio de equilibrio
Por esa razón, más que quedarse únicamente con un margen proyectado, resulta fundamental conocer qué precio necesita alcanzar el gordo para que el ciclo llegue al equilibrio.
Ese dato permite dimensionar el riesgo de la decisión y saber cuán lejos se encuentra el precio esperado de aquel que permitiría cubrir los costos.
En definitiva, el análisis económico del feedlot debería distinguir claramente tres momentos: lo que ocurrió, lo que está ocurriendo y lo que se decide hacer a partir de hoy.

El ciclo terminado debe medirse con los precios y costos que efectivamente determinaron su resultado. El nuevo ciclo, en cambio, debe analizarse con los valores actuales y con supuestos explícitos sobre aquellas variables que todavía son desconocidas.
En ese esquema, la pizarra conserva un papel fundamental, pero como referencia para tomar nuevas decisiones y no como una herramienta para modificar retrospectivamente la economía de decisiones que ya fueron tomadas.
Porque antes de proyectar cuánto puede ganar mañana un feedlot, resulta indispensable saber con precisión cuánto ganó o perdió ayer.
Sobre el Autor
#TEMAS: